遺産分割協議書の作り方|自分で書く順番と実印・印鑑証明書の注意点

結論
遺産分割協議書を自分で作るなら、書式探しより先に遺言・相続人・財産を整理します。民法の遺産分割の規定に所定の様式はなく、法務局の記載例も話し合った内容に合わせて使う参考資料です。法務局は協議書の作成相談を扱いません。
相続登記に使う協議書は全相続人の実印と印鑑証明書が基本です。証明書を作成後3か月以内に限る扱いはありませんが、登記を申請する本人の分を添えるかは申請先の法務局に確認します。不動産の表示は登記記録に合わせます。
話し合いが進まなければ家庭裁判所の遺産分割調停が入口です。裁判所が示す申立手数料は、亡くなった人1人につき1,200円分の収入印紙で、連絡用の切手も別に必要です。以下は2026年10月23日時点の公的資料に基づきます。
出典:e-Gov 民法898〜909条、法務局 相続・遺産分割の登記申請書記載例、法務省民事局 登記申請手続のご案内・遺産分割協議編、裁判所 遺産分割調停(2026年10月23日確認)。
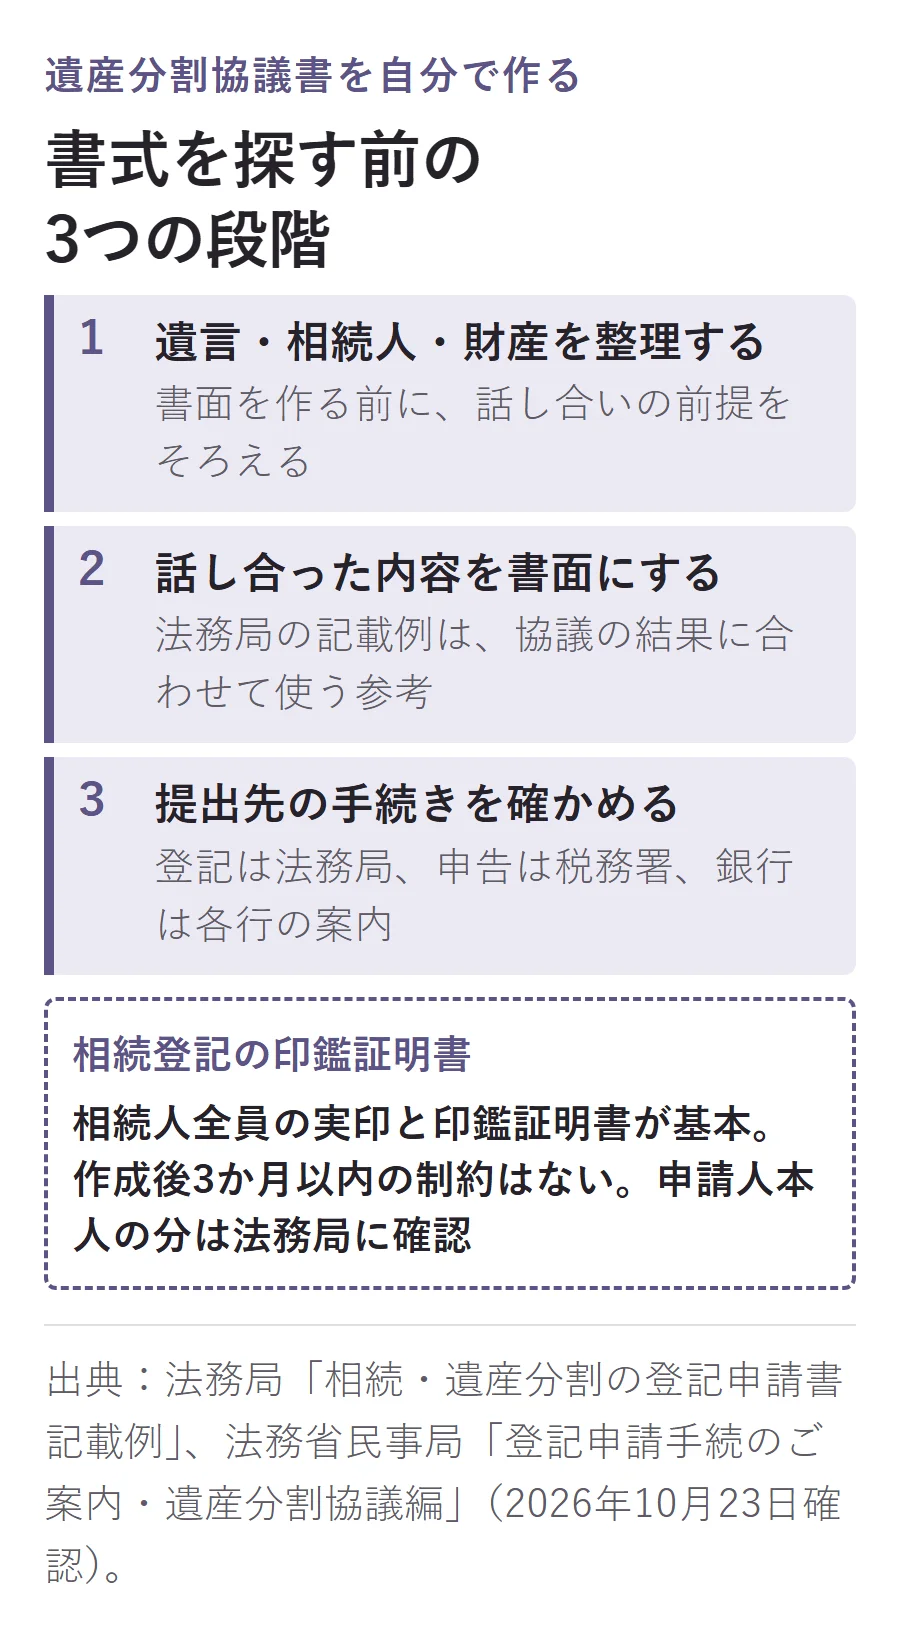
親の実家を誰が受け継ぐかが決まると、次は「それをどう書けばよいか」で手が止まります。ここで分けたいのは、家族で分割内容を決めること、その結果を文書にすること、提出先の手続きを進めることです。記載例は文書を作る助けになりますが、分け方そのものを決めてくれるものではありません。
遺産分割協議書とは何で、どんなときに必要になるのか?
遺産分割協議書とは、相続人が話し合って決めた遺産の分け方を記録する書面です。法定相続分とは異なる分け方をしたときなど、誰が何を取得したのかを、登記・税務・金融機関の手続きで示すために使います。
民法898条は、複数の相続人がいるときの相続財産を共有としています。協議による分割を認めているのが民法907条1項で、遺言による分割の禁止や、分割しない契約があるときはその制約を踏まえる仕組みです。また、民法909条では分割の効力を相続開始時までさかのぼらせる一方、第三者の権利を損なうことは認めていません。
出典:e-Gov 民法898条・907条1項・909条(2026年10月23日確認)。
協議書が必要かを考えるときは、相続が起きたという事実だけでなく、提出先と手続きの種類を分けます。公的資料で協議書が挙げられている代表的な場面は次のとおりです。
| 使う場面 | 協議書で示すこと | 提出先 |
|---|---|---|
| 遺産分割で取得した不動産の相続登記 | その不動産を誰が相続することになったか | 法務局 |
| 相続税の申告で配偶者の税額軽減を受ける | 配偶者が取得した財産の内容。協議書の写しなどを使用 | 税務署 |
出典:法務局 相続・遺産分割の登記申請書記載例、国税庁 No.4158 配偶者の税額の軽減(2026年10月23日確認)。
銀行の手続きは、遺言書や協議書の有無に応じた各行の案内に沿って進めます。銀行ごとの相続書類と法定相続情報一覧図の使い方で、預金の手続きに必要な準備を整理できます。登記用の記載例を、そのまま銀行共通の書類として考えないことが大切です。
法務局は、法定相続分に沿う登記と遺言による登記について、遺産分割協議による登記とは別の様式・案内を用意しています。まず該当する手続きの案内を選ぶ順番であり、遺言の有無だけで協議書の要否を決めつける順番ではありません。
出典:法務局 不動産登記の申請書様式について(2026年10月23日確認)。
遺産分割協議書に決まった書式はあるのか?
民法898〜909条の遺産分割の規定には、協議書の様式を指定する定めはありません。参考にするのは、法務局が登記申請書の記載例に収めている協議書の例です。
法務局の資料には、例をどう使うかについて次の注記があります。空欄を埋めるだけの共通書式ではなく、話し合った結果を表すための参考だという位置づけが読み取れます。
この記載例を参考に、協議の結果に応じて作成してください
出典:法務局 相続・遺産分割の登記申請書記載例、e-Gov 民法898〜909条(2026年10月23日確認)。
自分で書くときは、見本と同じ配置にすることよりも、「誰の相続か」「誰が取得するか」「対象の財産は何か」を対応させます。家族で決めた内容と例の前提が違えば、その違いを整理することが先です。例に合わせるために、話し合っていない分け方を文章へ入れるのは順序が逆になります。
また、法務局のハンドブックは、分割方法の相談や協議書を作るための相談には対応しないとしています。登記の必要書類を尋ねる窓口と、協議内容・文章の相談先は分けます。書面の内容に迷うときは、弁護士・司法書士などの専門家や法律相談窓口へ、家族で決まったことと決まっていないことを持ち込みます。
出典:法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
作る前に、何を確かめておけばいいのか?
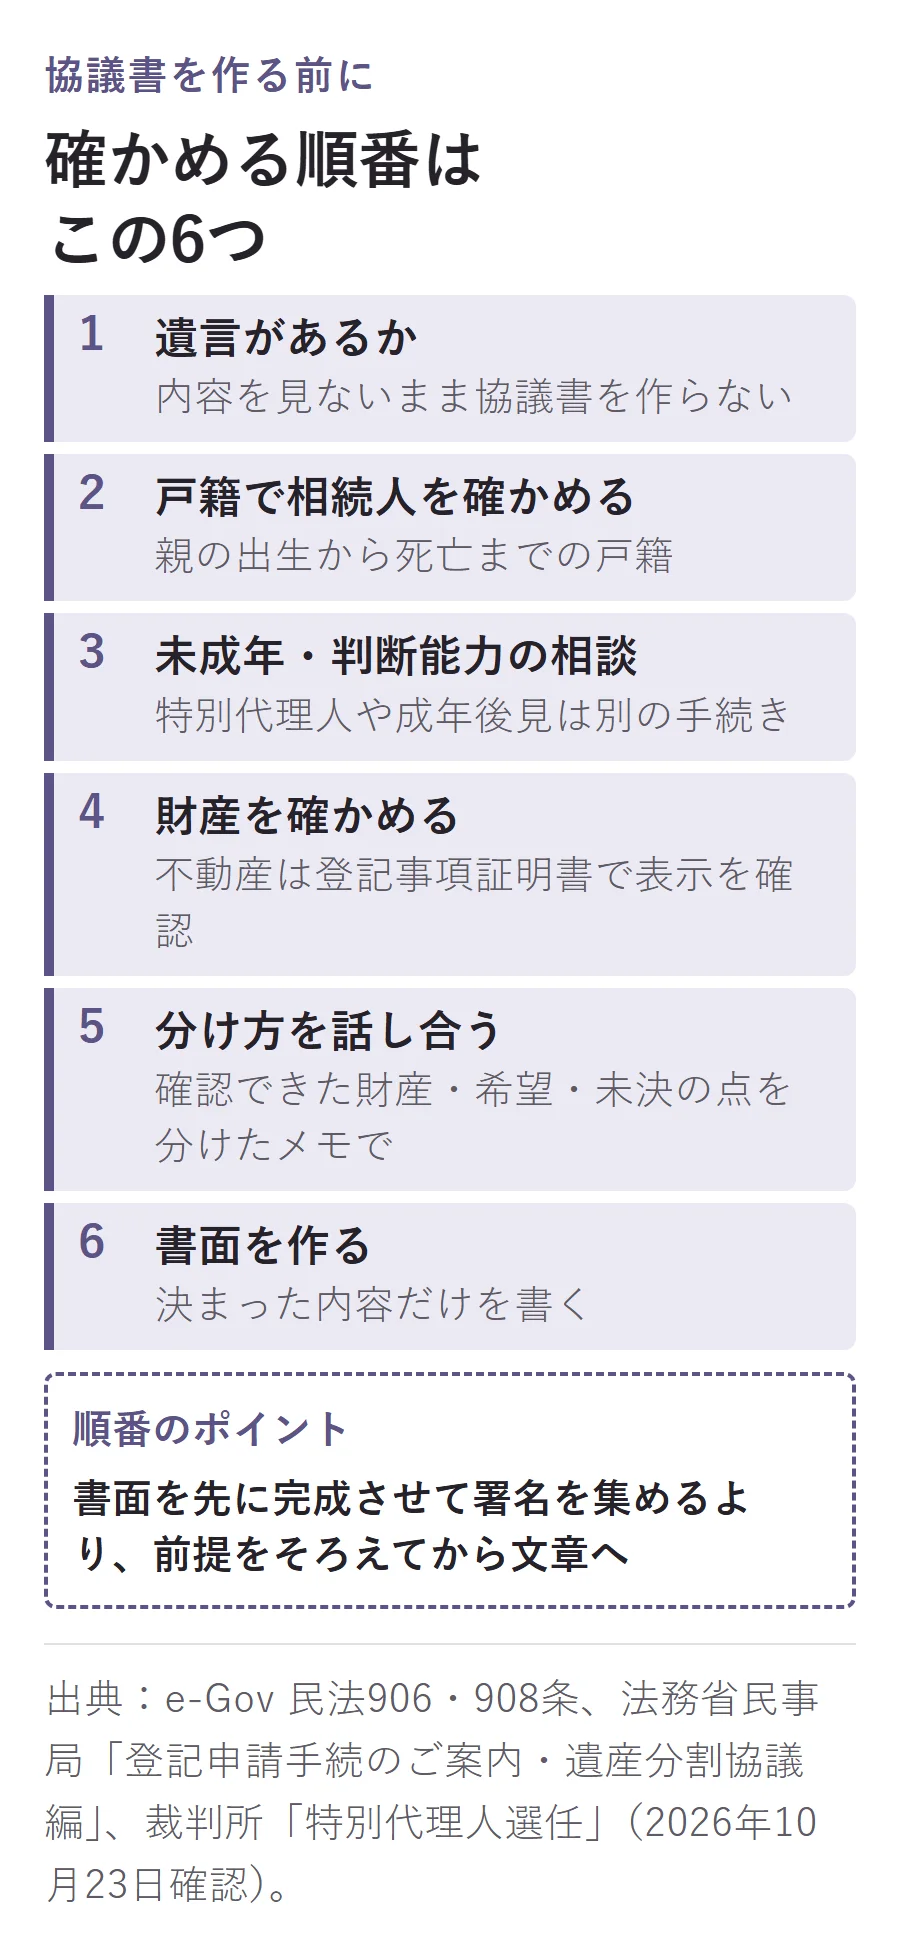
先にそろえるのは、遺言の有無、相続人の範囲、協議への参加に関する事情、財産の情報です。書面を先に完成させて署名を集めるより、話し合いの前提をそろえてから文章に移る順番で進めます。
遺言と相続人は整理できていますか?
遺言があるかを最初に調べます。民法908条は、遺言で分割方法を指定したり、一定期間の分割を禁じたりする仕組みを定めています。遺言の内容を見ないまま協議書だけを作り始めないことがポイントです。形式について調べる必要があるときは、遺言書の方式と形式不備の確認点を参照します。
出典:e-Gov 民法908条(2026年10月23日確認)。
相続人の範囲は、親の出生から死亡へとつながる戸籍を集めて確かめます。法務局の案内では、死亡による相続の開始に加え、ほかに相続人がいないことを示すための資料です。家族が把握しているきょうだいの名前だけを、そのまま完成稿の相続人欄へ移すのではなく、戸籍による確認を先に置きます。
出典:法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
未成年の子が含まれるか、判断能力に不安のある人がいるかも、この段階で整理します。後述する特別代理人や成年後見の相談は、押印欄の体裁を直す話とは別です。相続しない選択を検討している人は、相続放棄の期限と家庭裁判所での手続きを別に読み、分け方を決める作業と混ぜずに相談します。
財産と家族の希望を、別々に書き出していますか?
不動産については、登記事項証明書から対象の土地・建物の表示を確かめます。財産の一覧に「実家」とだけ書く段階から、登記記録に沿って対象を特定する段階へ進める準備です。預金について調べるものは各銀行の案内に分け、不動産の記載例を別の財産へ置き換えて使わないようにします。
出典:法務局 相続・遺産分割の登記申請書記載例(2026年10月23日確認)。
家族の打ち合わせ用には、「確認できた財産」「誰が何を希望しているか」「まだ意見がそろっていない点」を分けたメモを作ると整理しやすくなります。これは協議書のひな形ではなく、話し合う対象をそろえるための作業メモです。事実と希望を同じ欄に混ぜなければ、書類で調べることと家族で決めることを切り分けられます。
民法906条も、財産の種類や性質だけでなく、相続人それぞれの年齢、仕事、健康や暮らしの状態など、事情全体を考えて分割する枠組みを示しています。文章を整える前に、全員が何を重視しているかを話し合います。
出典:e-Gov 民法906条(2026年10月23日確認)。
法務局の記載例では、何をどう書いているのか?
法務局の例は、相続を特定する情報、財産の取得者、署名・押印などを組み合わせたものです。例文をそのまま移すのではなく、各部分が何を示しているかを読み分けます。
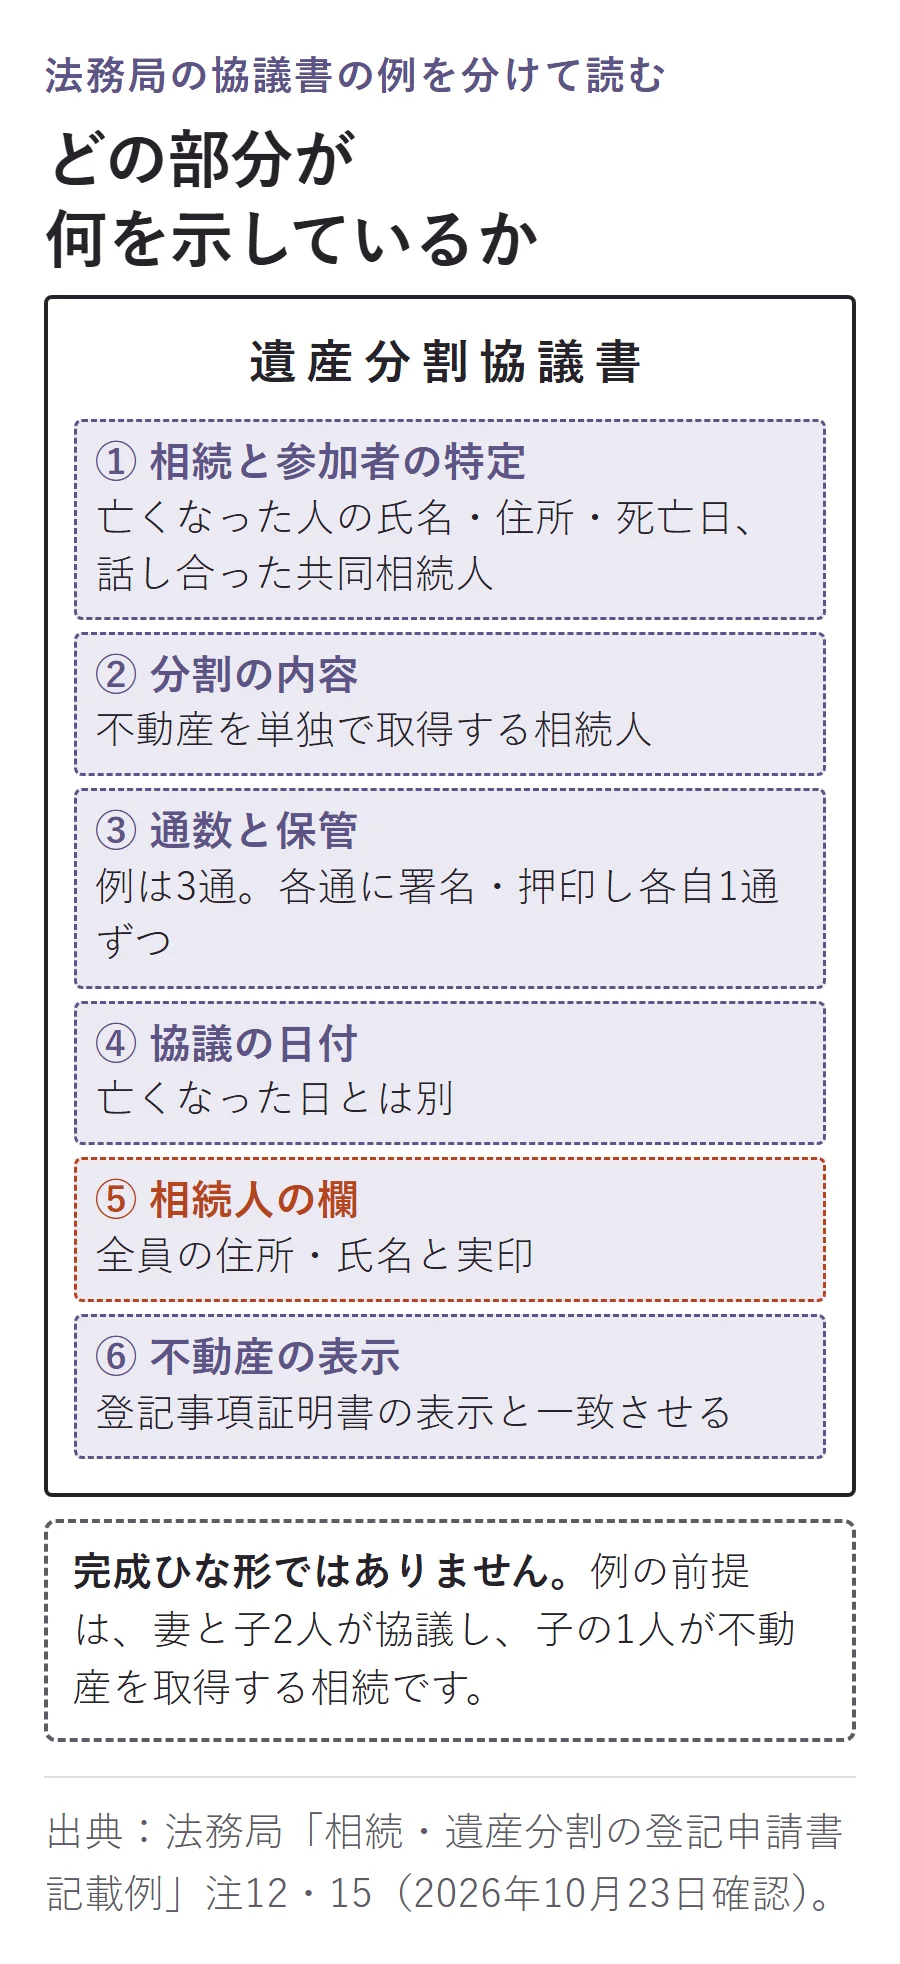
記載例の前提は、妻と子2人が協議し、子のうち1人が不動産を取得する相続です。表題は「遺産分割協議書」で、内容を次のように整理できます。
| 見る部分 | 例が示す内容 | 照合する点 |
|---|---|---|
| 相続と参加者の特定 | 亡くなった人の氏名・住所・死亡日と、話し合った共同相続人の名前 | 誰についての相続かと、相続人の範囲 |
| 分割の内容 | 対象の不動産を単独で取得する相続人を示す | 家族で合意した取得者と対象財産 |
| 通数と保管 | 例では3通を用意し、各通に署名・押印して各自が1通ずつ持つ | 例の通数は参加人数に対応している |
| 協議の日付 | 協議した日を記す | 亡くなった日とは分けて扱う |
| 相続人の欄 | 全相続人について住所と氏名を示し、実印で押印する | 各人の情報と印鑑証明書との関係 |
| 不動産の表示 | 土地は地番・地積・所在・地目、建物は家屋番号・床面積・所在・種類・構造を示す | 登記事項証明書に載る表示との一致 |
出典:法務局 相続・遺産分割の登記申請書記載例・協議書の例と注12・15(2026年10月23日確認)。
不動産の表示は、登記事項証明書にある登記記録と照合します。普段使う呼び名から書き起こすのではなく、土地と建物それぞれの欄を見ながら記入する考え方です。住所については相続人の情報と印鑑証明書の関係を確かめるところまでとし、表記の違いだけから受付の可否を判断しません。
通数と保管の行は、法務局の例が採っている形の紹介です。「人数分でなければならない」という要件として読むのではなく、誰がどの書面を保管し、どこへ提出するかを整理する材料にします。署名・押印前には、対象財産と取得者が家族で決めた内容に対応しているかを読み合わせます。
協議の日付と登記の「原因」の日付は同じですか?
別に扱います。法務局は、登記申請書の「原因」の日付には戸籍上の死亡日を使い、協議が成立した日を入れるのではないと案内しています。協議書の作成時期と、相続が始まった時期を混同しないことが要点です。
また、2026年10月5日以降に申請する登記では、名義人になる人の国籍等の申出が必要とされています。これも登記申請側の事項であり、協議書の構成要素へ足す話ではありません。申請の準備や費用は相続登記の義務化と自分で申請する際の確認点へ進み、協議書を作る作業と分けて整理します。
出典:法務局 相続・遺産分割の登記申請書記載例・注1・4、法務局 不動産登記の申請書様式について(2026年10月23日確認)。
実印と印鑑証明書は誰の分が何通いるのか、期限はあるのか?
法務局は、相続登記に使う協議書への押印は相続人全員の実印とし、印鑑証明書を添える形を案内しています。証明書は各1通ですが、登記を申請する相続人本人の分を含めるかは資料で扱いが分かれるため、申請先の法務局に確認します。
出典:法務局 相続・遺産分割の登記申請書記載例、法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
協議書に添える印鑑証明書を、作成後3か月以内のものに限定する制約はありません。法務局の記載例とハンドブックが、ともにこの扱いを示しています。対象は相続登記の協議書に付ける証明書であり、銀行など別の提出先の受付条件まで同じになるという意味ではありません。
出典:法務局 相続・遺産分割の登記申請書記載例・注15、法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
資料の違いも押さえておきます。記載例では協議に参加した相続人全員の証明書を挙げる一方、ハンドブックでは登記申請人である相続人を除いた形で案内しています。このため、本人分まで一律に必要、あるいは不要と決めず、提出する法務局に本人分の要否を尋ねるという結論になります。
出典:法務局 相続・遺産分割の登記申請書記載例・注6、法務省民事局 登記申請手続のご案内・遺産分割協議編・注②(2026年10月23日確認)。
家族へ取得を頼むときは、使う手続きと提出先を添えて伝えます。相続人ごとに「協議書へ押す印」「添える証明書」「提出先へ尋ねる事項」を分けておけば、別の手続きの期限や必要通数を取り違えにくくなります。実印を押すことと、申請人本人の証明書を添えるかどうかは別の確認事項です。
相続税の申告で協議書を出すのはどんなときか?
国税庁は、配偶者の税額軽減を受ける申告で、配偶者が取得した財産を示す資料として協議書の写しなどを挙げています。協議書の写しを添えるなら、相続人全員について、押した印に対応する印鑑証明書も添えるという案内です。
出典:国税庁 No.4158 配偶者の税額の軽減(2026年10月23日確認)。
登記で求められる書類と税務申告に付ける書類は、提出の目的から分けます。法務局の資料にある申請人本人の印鑑証明書の扱いを、配偶者の税額軽減の添付資料へ持ち込まないことが大切です。申告が必要か、軽減の対象になるかは、税務署や税理士への相談事項です。
分け方が決まっていなければ、申告を待てますか?
未分割を理由に期限は延びません。国税庁が示す申告・納税の期限は、申告と納税が必要な人について、死亡を知った日を基準にその翌日から10か月以内です。
出典:国税庁 No.4208 相続財産が分割されていないときの申告(2026年10月23日確認)。
未分割で申告するときは、民法で定めた取り分、または包括遺贈の割合で取得したものとして計算するのが国税庁の案内です。その段階の申告では、小規模宅地等の特例と配偶者の税額軽減を利用できないとされています。協議書を完成させる予定と、申告を進める予定は別に管理します。
後からこれらの特例を適用するには、原則として申告期限を起点に3年以内の分割が求められます。配偶者の税額軽減については、申告書等に「申告期限後3年以内の分割見込書」を添えておく手続きも国税庁が示しています。配偶者の税額軽減では、やむを得ない事情があり税務署長の承認を受けたときの延長の扱いも示されているため、分割の見通しと提出資料を税務署・税理士に伝えて相談します。
出典:国税庁 No.4208 相続財産が分割されていないときの申告、国税庁 No.4158 配偶者の税額の軽減(2026年10月23日確認)。
相続人に未成年の子や、判断能力に不安のある親がいるときは?
未成年の子と親権者の利益が対立する行為について、民法826条は、親権者が家庭裁判所へ特別代理人の選任を求めるよう定めています。親と子がともに相続人になる場面では、協議書を完成させる前に、この手続きの案内を読むところから始めます。
出典:e-Gov 民法826条、裁判所 特別代理人選任・親権者とその子との利益相反の場合(2026年10月23日確認)。
裁判所の案内では、申立先は子の住所地を管轄する家庭裁判所です。申立てができる人として親権者と利害関係人を挙げ、費用は子1人につき800円分の収入印紙に加え、連絡用の郵便切手としています。
出典:裁判所 特別代理人選任・親権者とその子との利益相反の場合(2026年10月23日確認)。
添付資料として、裁判所は次のものを挙げています。
- 未成年者と親権者についての戸籍謄本
- 特別代理人の候補者についての住民票、または戸籍附票
- 利益が相反する行為の内容を示す資料。遺産分割協議書案など
出典:裁判所 特別代理人選任・親権者とその子との利益相反の場合(2026年10月23日確認)。
この案内にあるのは「協議書案」です。親と子それぞれの立場に関する手続きを、署名済みの書面を集める作業だけで済ませようとせず、まず家庭裁判所の案内へつなぎます。裁判所は遺産分割協議の場合の申立書式と記載例も公開しています。
判断能力に不安のある親が相続人になるときも、協議を進める前に家庭裁判所や専門家へ相談します。成年後見の仕組みは成年後見と家族信託の違い、生きている親の口座の取扱いは認知症と銀行口座の制限で分けて整理しています。協議書の書き方から、後見人の選任が必要かどうかを判断するものではありません。
話し合いがまとまらないときはどうするのか?
民法907条2項は、協議がまとまらないとき、または協議自体ができないときに、各共同相続人が家庭裁判所へ分割を求められるとしています。書面の修正では解決できない対立は、遺産分割調停の相談へ切り替えます。
出典:e-Gov 民法907条2項、裁判所 遺産分割調停(2026年10月23日確認)。
裁判所の案内では、相続人のうち1人でも複数人でも申立てができ、申立人以外の相続人すべてを相手方にします。申立先は、相手方の誰かの住所地を管轄する家庭裁判所か、当事者間で合意した家庭裁判所です。
申立手数料として用意する収入印紙は、被相続人1人について1,200円分です。これとは別に連絡用の郵便切手が必要で、切手の内訳は申立先の裁判所の案内に沿って準備します。印紙の額だけを手続き全体の費用として扱わないようにします。
出典:裁判所 遺産分割調停(2026年10月23日確認)。
調停では、当事者の事情や希望を聴き、資料や遺産の鑑定などを通じて状況を把握し、解決案や助言を示して合意を目指すと裁判所は説明しています。調停で合意できなければ、改めて申立てをし直すことなく審判へ進む案内です。
出典:裁判所 遺産分割調停(2026年10月23日確認)。
相談前には、財産そのものの範囲で意見が違うのか、取得者の希望が重なっているのかを分けて書き出します。論点を整理したいときは、不動産など相続で分けにくい資産の違いも参考になります。分割前に預金が必要なときは、遺産分割前の預貯金の仮払い制度を別に読み、協議書を急いで整える話と切り分けます。
遺産分割はいつまでにすればいいのか?
協議による分割を認める民法907条1項とは別に、時間の経過で分割のルールや税務の扱いが変わる規定があります。協議の締切だけを探すのではなく、分割・登記・申告を別々に管理します。
民法904条の3では、相続開始から10年が経過した後の分割には、特別受益と寄与分に関する民法903条〜904条の2の規定を適用しないとしています。一方、10年の経過前に家庭裁判所へ分割を求めたときなどは例外です。この新しいルールの開始日は、法務省の案内では2023年4月1日です。
出典:e-Gov 民法904条の3・907条1項、法務省 不動産を相続した方へ(2026年10月23日確認)。
もう一つ、10年の期間が終わる前の6か月以内にやむを得ない事情があり、その事情がなくなってから6か月以内に家庭裁判所へ分割を請求したときも、同条は例外を定めています。どの事情が該当するかを家族だけで決めず、長く分割していない相続は時期と経緯を整理して相談します。
出典:e-Gov 民法904条の3(2026年10月23日確認)。
法務局の案内によると、相続登記の申請義務化は2024年4月1日からで、それ以前の相続でも未登記なら対象です。分け方の話し合いが終わるのを待つだけでなく、相続登記の期限と義務化の対象を並行して整理します。
出典:法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
相続税については、申告・納税が必要な人には、死亡を知った日を基準に翌日から10か月以内という期限があります。また、後から特例を適用するための分割には、申告期限から数えて原則3年以内に分割を終える、という別の条件があります。分割だけの予定表にせず、相続手続きの期限と起算点の一覧を使って、申告や登記の相談日も分けて管理します。
出典:国税庁 No.4208 相続財産が分割されていないときの申告、国税庁 No.4158 配偶者の税額の軽減(2026年10月23日確認)。
よくある質問
遺産の一部だけを先に分けることもできますか?
民法907条1項は、遺言による分割の禁止や分割しない契約による制約を除き、遺産の一部を対象とする協議も認めています。どの財産を先に分けるか、その内容をどう書くかは、実際の相続関係と協議内容を専門家へ伝えて相談します。
出典:e-Gov 民法907条1項(2026年10月23日確認)。
法務局へ出した原本は返してもらえますか?
法務局は、一定の添付書面について原本の還付を請求する仕組みを案内しています。一方、その登記の申請に限って使うために作成した書面などは対象外としています。協議書が返ってくることを前提にせず、手元に戻したい書面を挙げて、提出前に法務局へ取扱いを尋ねます。
出典:法務省民事局 登記申請手続のご案内・遺産分割協議編(2026年10月23日確認)。
登記に添える相続人の戸籍は、親の死亡前に取得したものでも使えますか?
法務局の遺産分割による登記の記載例では、協議の当事者となる相続人全員の戸籍について、被相続人の死亡日以後を証明日とするものを求めています。協議書に付ける印鑑証明書の取扱いとは分け、戸籍の証明日も書類ごとに点検します。
出典:法務局 相続・遺産分割の登記申請書記載例・注6(2026年10月23日確認)。
申告後に分割して、相続税額が変わったときはどうしますか?
国税庁は、分割によって税額が増えるときは修正申告、減るときは更正の請求という手続きを示しています。更正の請求の期限は、その分割を知った日を基準に翌日から4か月以内です。税額の再計算と必要な手続きは、分割内容を示す資料を持って税務署や税理士に相談します。
出典:国税庁 No.4208 相続財産が分割されていないときの申告(2026年10月23日確認)。
まとめ
- 自分で作るなら、遺言・相続人・財産を確かめ、法務局の例を参考に話し合った内容を書面へ落とします。
- 登記用の実印・印鑑証明書と、税務・銀行の提出書類を分け、申請人本人の証明書の要否は提出する法務局に尋ねます。
- 協議が進まなければ家庭裁判所へ相談し、申告・登記の期限は別に管理します。実家の今後は実家じまいの進め方で整理できます。
本記事は制度と手続きの流れをまとめたもので、協議書の書き方・効力や税金の扱いは個別の事情で変わるため、登記手続きは法務局へ、税務は税務署や税理士へ、裁判所の手続きは家庭裁判所へ、分け方や書面の内容は弁護士・司法書士などの専門家へご確認ください。