親の死亡保険金の請求手続き|必要書類・3年の時効と契約の調べ方を整理

結論
親が亡くなったら、死亡保険金の受取人が保険会社へ直接請求します。銀行などの相続手続きとは、窓口も流れも分けて進めます。
必要書類の基本は、会社所定の請求書、死亡診断書か死体検案書をコピーしたもの、受取人の本人確認書類です。加入先の案内に沿ってそろえます。
保険法95条は、権利を行使できる時を基準に、3年間行使しないと請求権が時効で消えると定めています。契約が分からなければ生命保険協会の照会制度があり、対象者1名の利用料はWEB申請6,000円・書面申請7,000円です(2026年10月9日確認)。
出典:日本生命 死亡保険金のご請求、e-Gov 保険法95条、生命保険協会 生命保険契約照会制度(2026年10月9日確認)。
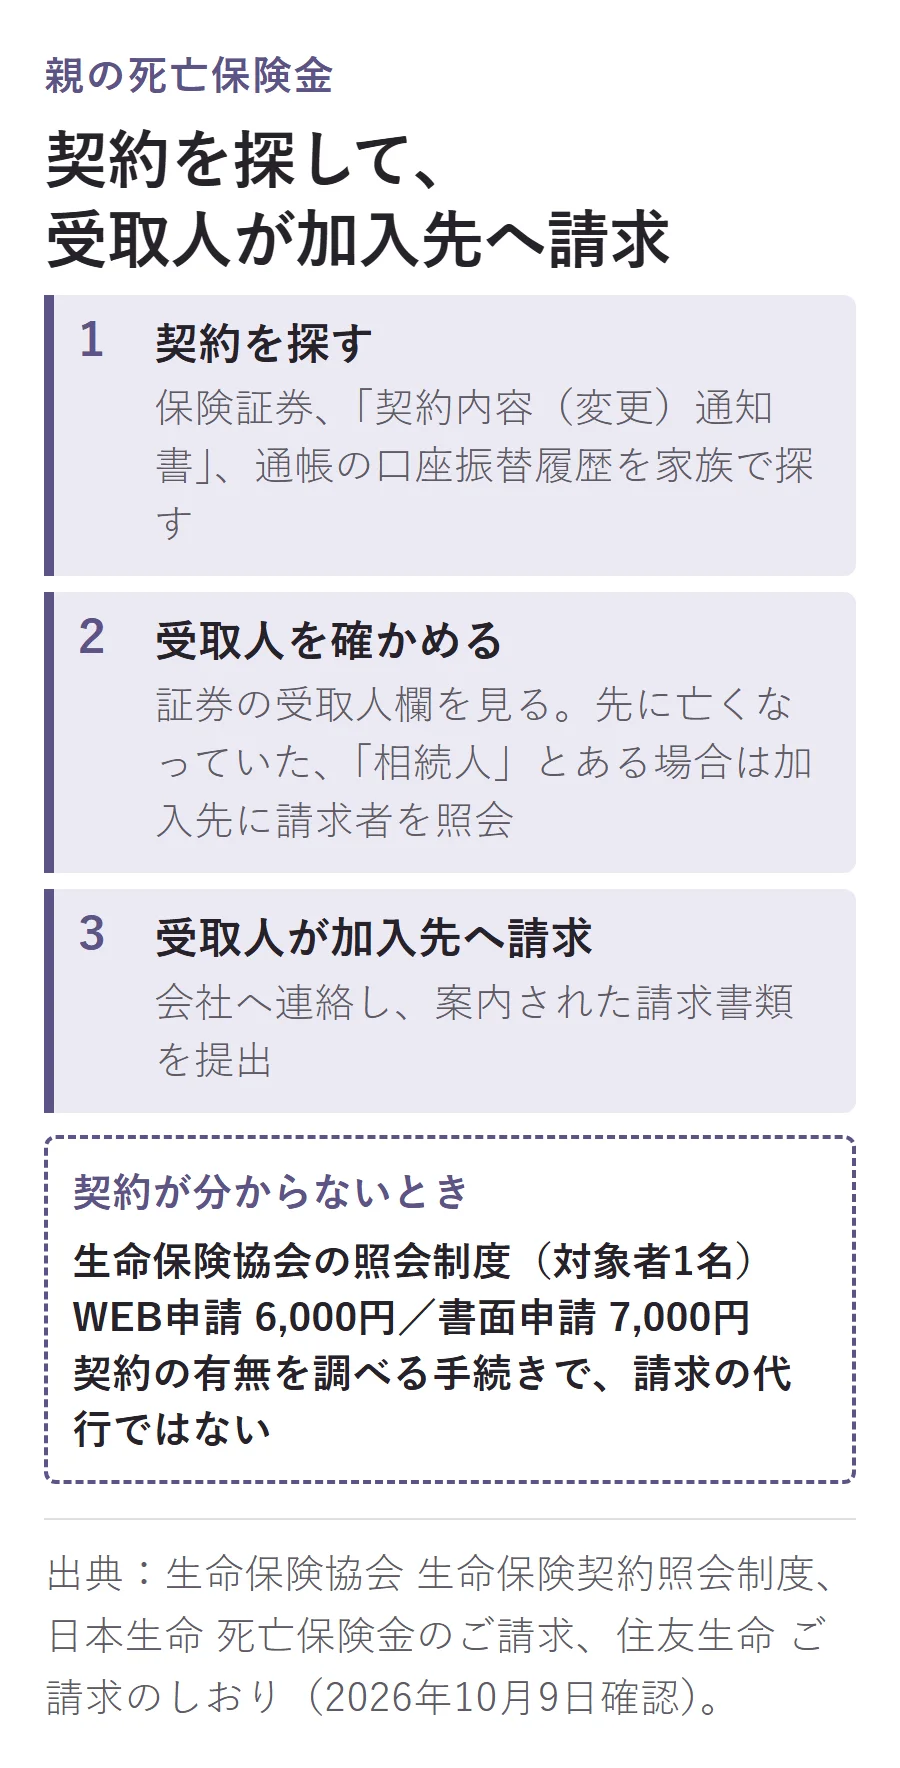
最初に「どこの会社か」「誰が受取人か」を分け、家族での書類探しと請求の担当を整理しましょう。
死亡届や健康保険などは死亡後14日以内を目安に進める役所の手続き、公的年金は遺族年金の受給条件と請求手順に分けています。民間の生命保険への請求と混同せず、それぞれの窓口で進めましょう。
親が亡くなったら死亡保険金は誰が請求する?
**出発点は、契約で指定された受取人です。**日本生命は受取人自身による請求を求めており、子が書類探しを手伝っていても、それだけで子が請求者になるわけではありません。
まず保険証券か「契約内容(変更)通知書」を開き、受取人欄を見ます。親の名前を見つけただけで終わらず、亡くなった人が被保険者である契約と、その死亡保険金を受け取る人を組にして整理します。
保険法42条は、契約の当事者ではない人が受取人に指定されているとき、その人が契約上の利益を受けることを定めています。また、保険法43条1項が認める受取人の変更は、保険事故が起きる前までです。親の死亡後に、家族の話し合いだけで別の人へ変更する手続きではありません。
出典:e-Gov 保険法42条、保険法43条、日本生命 死亡保険金のご請求(2026年10月9日確認)。
受取人が先に亡くなっていた・「相続人」と書いてあるときは?
受取人の名前がある通常の請求とは分け、加入先に請求者を照会します。「受取人が先に死亡」と「受取人欄が相続人」では、誰の相続人を指すかが違うためです。
住友生命のしおりは、次のように分けています。同社の案内であって、すべての会社に共通する表ではありません。
| 状況 | 請求者 | 複数いる場合 |
|---|---|---|
| 指定受取人が先に死亡し、未変更のまま被保険者も死亡 | 指定受取人の死亡時点での法定相続人 | 代表受取人を1名選び、受取割合は均等 |
| 受取人が「相続人」と指定されている | 被保険者の法定相続人 | 代表受取人を1名選び、法定相続割合で受け取る |
出典:住友生命 死亡保険金 ご請求のしおり(2026年10月9日確認)。
上の行は、被保険者ではなく指定受取人の相続人を調べる点に注意します。戸籍を集める前に、受取人欄と死亡の順序を会社へ伝えます。
かんぽ生命は、受取人の指定がない契約や、受取人が被保険者より先に亡くなった契約について、遺族であることを示す戸籍謄本などを求めています。同社には「遺族制度」の案内があり、契約に応じて除籍謄本も必要です。住友生命の表をそのまま当てはめず、加入先の契約に沿って必要な戸籍と請求者を整理します。
出典:かんぽ生命 死亡保険金・死亡給付金のご請求(2026年10月9日確認)。
どこの保険に入っていたか分からないときは?
**まず自宅で証券・通知物・通帳の履歴を探し、それでも分からない契約を照会制度で調べます。**生命保険協会も、申請前に家族でこれらを探すよう案内しています。
- 保険証券:会社名だけでなく契約番号と受取人欄を見る。複数の証券があれば、会社ごとに分ける。
- 保険会社からの通知物:「契約内容(変更)通知書」などを探し、証券が見つからない契約の手掛かりにする。
- 通帳の口座振替履歴:保険料の引き落とし先を探す。会社名らしい記載を見つけたら、問い合わせ先を整理する。
出典:生命保険協会 生命保険契約照会制度、日本生命 死亡保険金のご請求(2026年10月9日確認)。
「会社名・契約番号・受取人・連絡の記録」をまとめ、書類探しを分担する家族で共有しておきます。
通帳から契約を探す作業と、預金を払い戻す手続きも別です。口座が使えないときの扱いは、死亡後の口座凍結と仮払い制度で整理しています。
生命保険契約照会制度はいくらで、誰が使えて、何が分からない?
**利用料は照会対象者1名につき、WEB申請が6,000円、書面申請が7,000円です。**生命保険契約照会制度とは、対象者が契約者または被保険者となっている生命保険の有無を、協会が加盟会社へ照会する仕組みです。
出典:生命保険協会 生命保険契約照会制度(2026年10月9日確認)。
亡くなった親の契約は、誰が調べられる?
協会が受け付けるのは、法定相続人や遺言執行者など、所定の要件を満たす人です。単に家族の連絡係だから使える、という制度ではありません。
- 法定相続人、または遺言執行者
- 法定相続人の法定代理人(成年後見人や親権者など)
- 法定相続人または遺言執行者の任意代理人。ただし、弁護士・司法書士・行政書士に限定
出典:生命保険協会 死亡時の照会者要件(2026年10月9日確認)。
法定相続人である子が自分で照会するなら、本人確認書類に加え、親との相続関係が分かる書類と、親の死亡を示す書類を準備します。相続関係の書類から死亡日も読み取れるときは、死亡を示す別の書類は不要です。
協会は相続関係の証明について、原則として法務局の認証を受けた法定相続情報一覧図を求めています。用意しにくいときは戸籍等を使う案内です。保険会社に保険金を請求する書類とは提出先が違うので、「照会用」と「請求用」を分けて管理します。
WEB申請では、利用料を支払ってから14営業日、目安として3週間程度で、結果がマイページに掲載されます。書類の不備で再提出になると、その分だけ回答までの時間もかかります。
出典:生命保険協会 ご利用の手引き・WEB手続用(2026年10月9日確認)。
どこまで分かり、何は調べられない?
対象は生命保険協会の加盟会社です。協会は受付日に有効な個人保険を調べ、死亡を理由とする照会では、死亡日までの期間を最低3年さかのぼると案内しています。一方、次の契約などは調査対象に含めていません。
- 死亡保険金の支払いが済んだ契約、解約した契約、失効した契約
- 財形保険、財形年金保険
- 年金の支払いが始まった年金保険、保険金等を据え置いている保険
出典:生命保険協会 生命保険契約照会制度(2026年10月9日確認)。
**照会結果だけで、過去も含めて契約がなかったと決めることはできません。**対象の範囲と、手元の証券や通知物を合わせて見ます。また、協会の回答は保険金額や契約の詳細を知らせるものではありません。照会者が死亡保険金の受取人である契約は、そのことも回答されます。
契約が見つかったら、各社に照会制度を利用したことを伝え、内容の照会と請求へ進みます。協会が請求を代わりに進める仕組みではなく、保険金の権利者ではない人には会社が情報を開示できないこともあります。
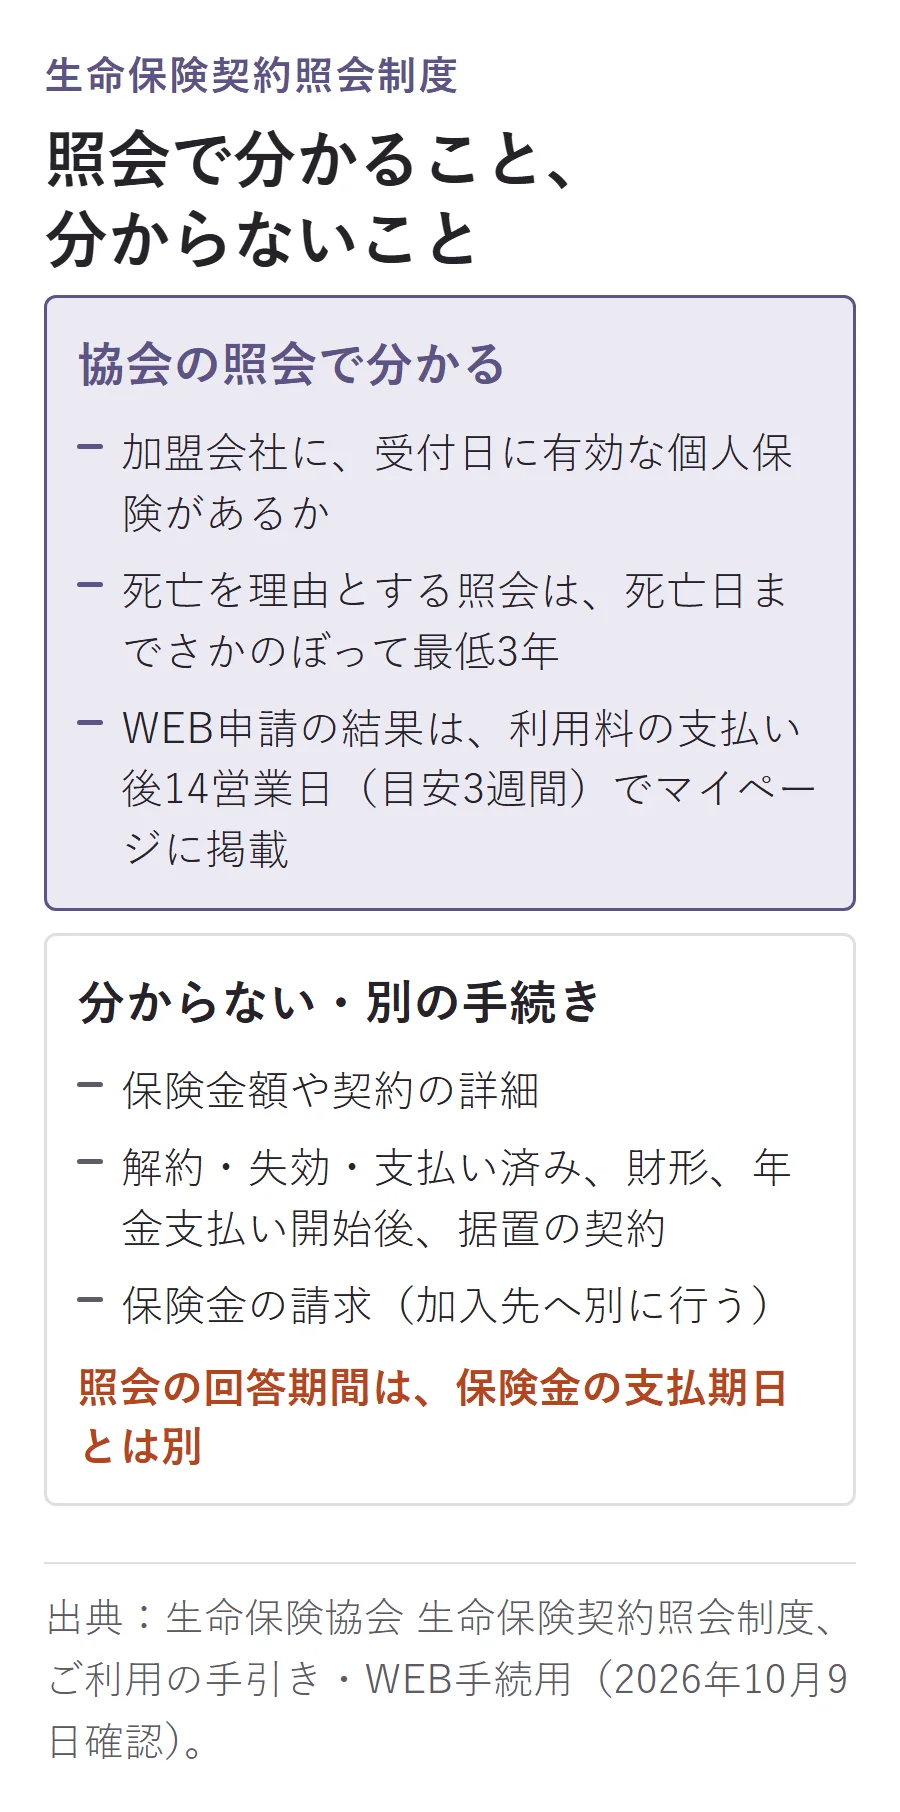
照会制度の情報漏えいは何だったのか、今は使える?
**WEB申請は2026年9月15日に再開しています。**2021年7月1日の運用開始から、利用者の氏名・住所等を外部から参照できる設定になっており、調査・改修のため2026年7月27日に停止していました。対象は延べ37,929件で、実際の情報取得は特定に至らず、不正利用も確認されていないとの同年9月14日の協会発表です。提出書類や契約の有無は外部から見られる状態ではなかったとされています。2026年10月9日時点では書面申請の混雑も告知されています。不審な連絡は協会の問い合わせ先へ相談します。
出典:生命保険協会 調査結果・再発防止策とシステム再開の発表、生命保険契約照会制度のお知らせ(2026年10月9日確認)。
請求の流れと必要書類は?
**受取人から会社へ連絡し、会社の案内を受け取ってから書類をそろえます。**日本生命の流れは、連絡、請求書類の受け取り、記入・提出、会社による確認、支払い決定後の明細送付です。
連絡する前に、次を手元にまとめておきます。
- 契約番号。複数の契約が分かっているなら全件分
- 被保険者の名前、亡くなった日、死亡原因や病名・事故の状況
- 受取人の名前、故人との続柄、連絡先
- 連絡する人が別なら、その人の名前、続柄、連絡先
- 亡くなる前に入院していたかどうか
出典:日本生命 死亡保険金のご請求(2026年10月9日確認)。
次は主な書類の比較です。手元の書類を加入先の案内と照らし合わせ、不足を埋めます。
| 会社 | 主な必要書類 | 補足 |
|---|---|---|
| 日本生命 | 所定の請求書、死亡診断書か死体検案書のコピー、受取人の本人確認書類 | 書類は郵送のほか、職員への手渡し・窓口持参でも提出できる |
| 住友生命 | 所定の請求書、死亡診断書か死体検案書の写し、受取人の本人確認資料の写し | 請求書に受取方法と口座を記入。保険証券は提出不要 |
| かんぽ生命 | 所定の死亡証明書や医師の死亡診断書など、生年月日が分かる被保険者の資料、受取人の本人確認書類、受取人名義の通帳かキャッシュカード | 証券の記号番号が分かるものを準備し、郵便局で手続き。その後かんぽ生命が審査する |
出典:日本生命 死亡保険金のご請求、住友生命 死亡保険金 ご請求のしおり、かんぽ生命 死亡保険金・死亡給付金のご請求(2026年10月9日確認)。
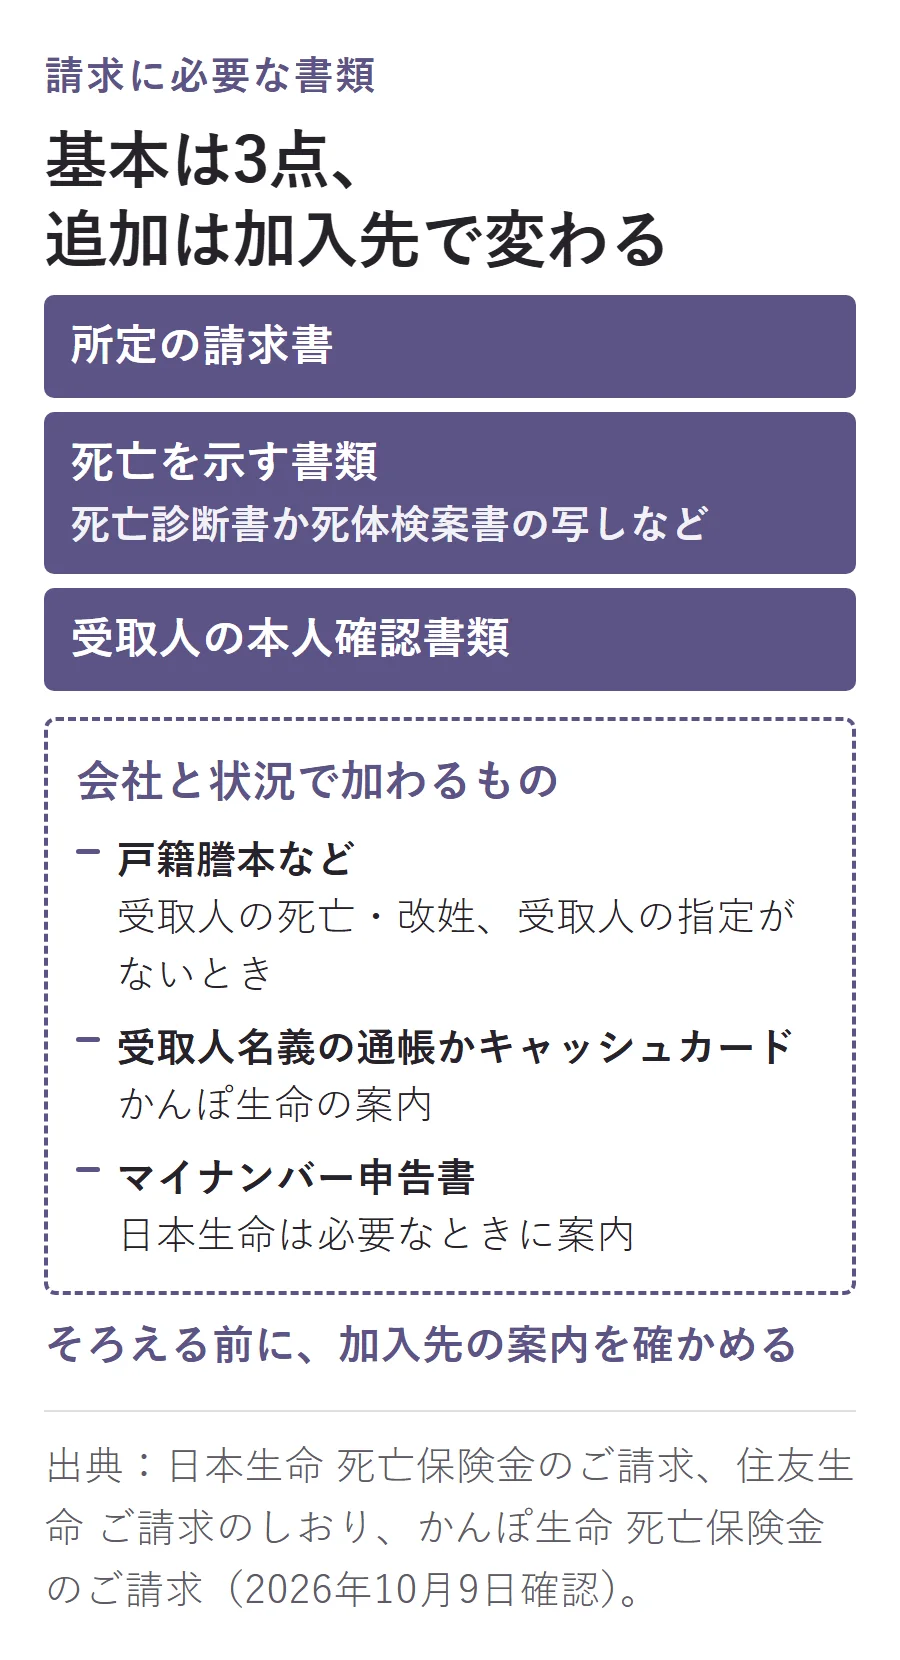
住友生命は保険証券を提出不要としています。証券が見つからなくても、契約番号や通知物から加入先へ連絡しましょう。
同社では改姓や受取人の死亡などに応じて戸籍等が加わります。戸籍や法定相続情報一覧図を銀行でも使う予定なら、銀行の相続書類を集める順番と一覧図の扱いも読み、提出先ごとの案内を並べます。
請求してからいつ振り込まれる?
住友生命の例では、必要な請求書類が同社へ届いた日の翌日から5営業日以内が原則です(2003年4月1日以前の契約は5日)。
同社は、調査が必要なときの支払期日も分けています。
- 支払事由や免責事由、告知義務違反などの確認が必要なとき:45日
- 弁護士法などに基づく照会や、海外での調査が必要なとき:180日
出典:住友生命 死亡保険金 ご請求のしおり(2026年10月9日確認)。
これは住友生命の期日で、他社共通ではありません。最初の電話や協会への申請から数えず、書類がそろったかを加入先へ尋ねます。
支払いの可否は、会社が契約と請求内容を調べて決めます。日本生命は、支払いを決定した後に明細を郵送し、支払えないときは理由を知らせると案内しています。振り込みだけでなく、明細の内容まで確認するところを手続きの区切りにしましょう。
出典:日本生命 死亡保険金のご請求(2026年10月9日確認)。
死亡保険金はいつまで請求できる?
**保険法95条1項は、権利を行使できる時を基準に、3年間行使しないと請求権が時効で消えると定めています。**起算点を含む条文の表現は次のとおりです。
行使することができる時から三年間行使しないときは
出典:e-Gov 保険法95条1項(2026年10月9日確認)。
死亡日や契約の発見日を一律の起算日にせず、加入先へ尋ねます。後回しにせず、契約探しと連絡から始めましょう。
照会を待つ時間や書類の再提出にも時間が必要です。相続手続きの期限と起算点の一覧と並べ、保険金の時効を別に管理します。
死亡保険金に税金はかかる?
**国税庁は、亡くなった人・保険料を負担した人・受取人の組み合わせで、税の種類が変わると案内しています。**親の死亡に伴う受け取りでも、すべてを相続税の話として進めるわけではありません。
次はタックスアンサーNo.1750の区分です。A・B・Cはそれぞれ別の人で、同じ文字は同じ人を表します。国税庁の説明は2026年4月1日現在の法令等に基づきます。
| 被保険者 | 保険料の負担者 | 受取人 | 税の種類 |
|---|---|---|---|
| A | B | B | 所得税 |
| A | A | B | 相続税 |
| A | B | C | 贈与税 |
出典:国税庁 No.1750 死亡保険金を受け取ったとき(2026年10月9日確認)。
相続税の対象になる死亡保険金について、国税庁No.4114は、相続人が受け取るときの非課税限度額を**「500万円×法定相続人の数」**としています。これは全相続人が受け取る保険金の合計に関する枠で、受取人がそれぞれ別に使える同額の枠ではありません。
人数は相続放棄がなかったものとして数えます。また、人数に含める養子には、実子がいれば1人、実子がいなければ2人までという算定上の上限が示されています。
出典:国税庁 No.4114 相続税の課税対象になる死亡保険金(2026年10月9日確認)。
一方、相続放棄をした受取人、相続権を失った受取人、相続人に当たらない受取人には、この非課税枠を適用しないと国税庁は案内しています。**人数を数えるときの扱いと、受取人が枠を使えるかは分けて考えます。**この税務上の説明から、放棄後に保険金を受け取れるかまで判断するものではありません。
放棄の判断は相続放棄の期限と家庭裁判所への手続きを入口に専門家へ、保険金に関する申告の要否は税務署・税理士へ相談します。保険会社の明細と、保険料を誰が負担したかを整理しておくと、相談したい点を伝えやすくなります。
受取人側の税と、亡くなった親本人の所得税も別です。親の所得については準確定申告の期限と手続きに分けています。
よくある質問
契約照会の本人確認に、以前の健康保険証を使えますか?
生命保険協会のWEB手続用の手引きでは、2025年12月2日以降、健康保険証を本人確認に使えないとしています。資格確認書やマイナンバーカードなど、手引きに挙げられた書類から準備します。
出典:生命保険協会 ご利用の手引き・WEB手続用(2026年10月9日確認)。
きょうだいでまとめて契約照会をすると、回答も共有されますか?
協会は、照会代表者を決めて家族が委任する方法を案内しており、同時に委任できるのは9名までです。結果は代表者へまとめて届き、代表者は委任した人の回答内容も知ることになります。ほかの家族に知らせたくない人は、自分で別に照会するよう手引きで案内されています。
出典:生命保険協会 ご利用の手引き・WEB手続用(2026年10月9日確認)。
災害で亡くなったときも、契約照会の利用料がかかりますか?
協会は、災害救助法が適用された災害による死亡または行方不明について、災害時利用では料金を取らないと案内しています。平時の申請とは窓口が分かれるため、協会の災害時利用の案内へ進みます。
出典:生命保険協会 ご利用の手引き・WEB手続用(2026年10月9日確認)。
死亡保険金の請求では、マイナンバーの申告書も全員が出しますか?
日本生命は、請求人と契約者のマイナンバー申告書について、必要なときに案内する扱いにしています。基本の請求書類とは分けて、会社から届いた案内に沿って準備します。
出典:日本生命 死亡保険金のご請求(2026年10月9日確認)。
まとめ
- 契約の所在と受取人を調べ、請求する人から加入先へ連絡する。
- 照会制度で契約を探す手続きと、保険会社へ必要書類を出す請求を分ける。
- 時効の起算点と受取人側の税を後回しにせず、窓口ごとに整理する。
本記事は制度と手続きの流れを整理したもので、保険金の支払い可否・税金・契約上の責任の範囲は個別の契約と事情で変わるため、保険会社・税務署、または弁護士・司法書士・税理士などの専門家にご確認ください。