親が亡くなった後の遺族年金の手続き|受給条件・必要書類・請求先と時効

本記事にはプロモーション(アフィリエイトリンク)が含まれます。広告収益がどのサービスを取り上げるかに影響する可能性はありますが、比較の基準と評価は公的資料・公開料金に基づいて独自に決めています。 詳しい広告表記はこちら。
結論
親を亡くした子世代は、まず故人の厚生年金の加入記録を調べ、残された親の遺族厚生年金を年金事務所へ相談します。
父も母も制度の対象ですが、受給条件と本人の老齢年金との調整があります。故人の年金総額をそのまま引き継ぐ制度ではありません。
法定の提出期限はなくても、権利には時効があります。早めに請求先と必要書類を整理しましょう。
年金受給権者死亡届と未支給年金は、死亡後の年金の届出と未支給年金の請求手順に分けています。ここからは、残された配偶者が今後受け取る遺族年金の請求です。
制度の確認日は2026年9月22日です。現行制度と将来の改正は分けて説明します。
遺族年金は誰が受け取れますか?
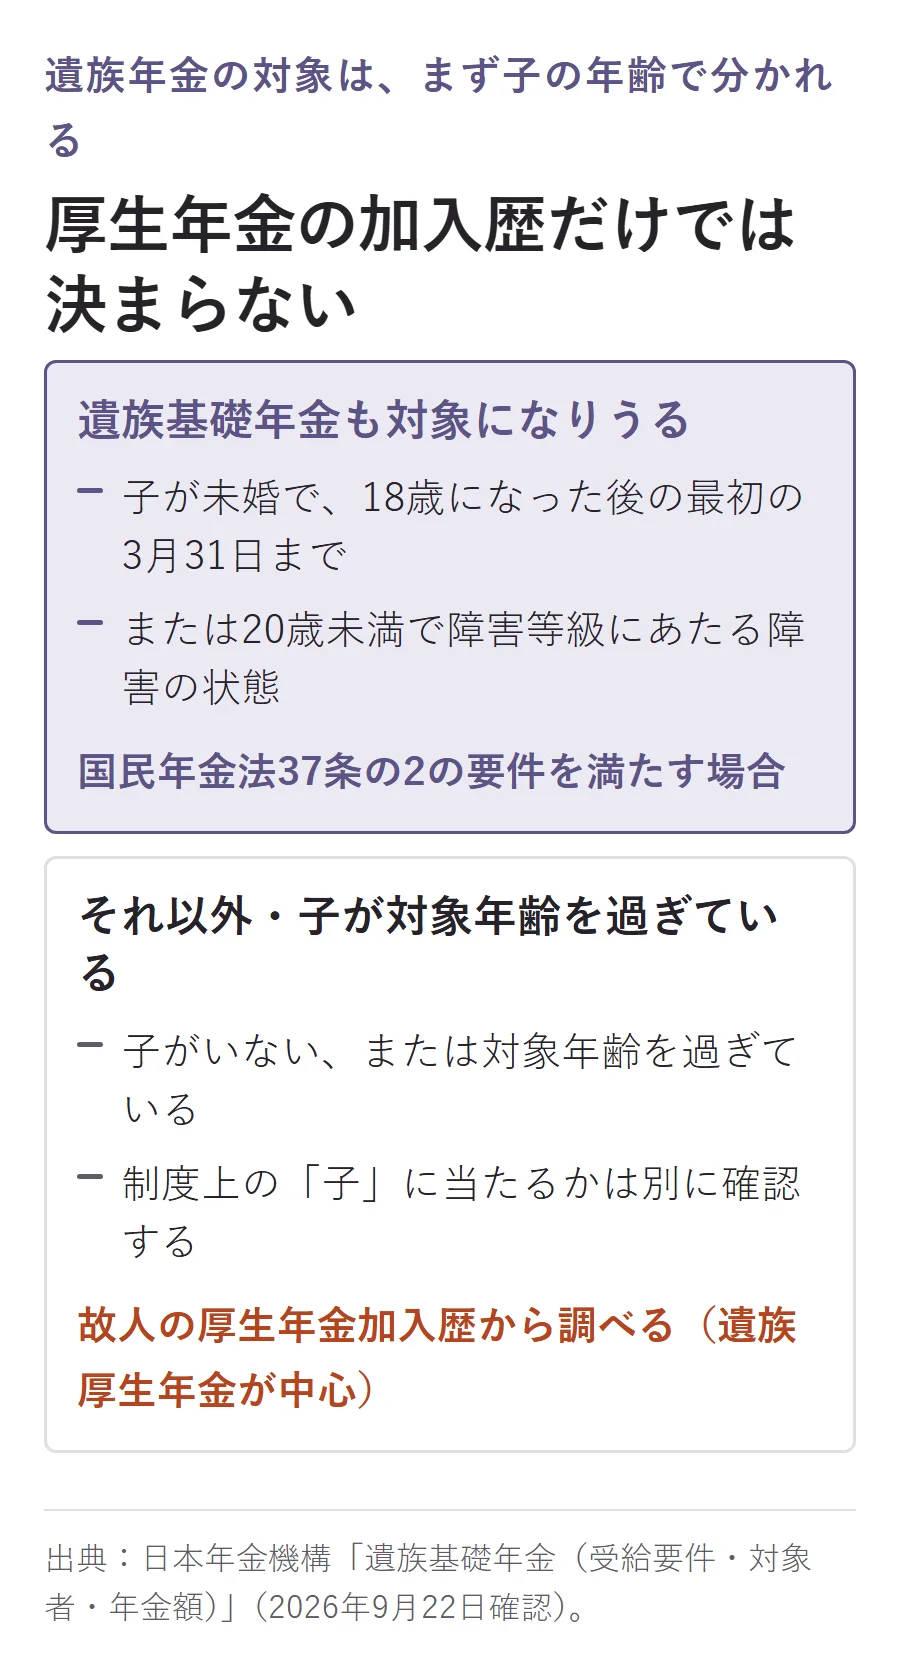
**子世代が残された親の受給を調べる場面では、まず遺族厚生年金が中心になります。**遺族基礎年金には、配偶者と暮らす子の年齢などの条件があるからです。
遺族年金とは、故人の加入状況と遺族側の条件に基づき、残された家族へ支給する公的年金です。基礎年金と厚生年金の二階建てでも、両方を一律に受け取るわけではありません。
現行の国民年金法37条の2では、死亡当時に故人に生計を支えられていた配偶者か子が遺族基礎年金の対象で、配偶者には対象の子と家計を共にする条件もあります。子は未婚で、18歳になった後の最初の3月31日までにあるか、20歳未満で障害等級にあたる障害の状態にあることが条件です。
**子がいることと、制度上の子に当たることは別です。**子が対象年齢を過ぎている家庭では、故人の厚生年金加入歴から調べます。
出典:日本年金機構 遺族基礎年金(受給要件・対象者・年金額)(2026年9月22日確認)。
亡くなった親の年金加入歴で何が変わりますか?
厚生年金の加入歴、故人側の受給要件、配偶者の生計維持関係を順に調べます。
老齢厚生年金を受けていた親が亡くなった場面で調べるのが、現行の厚生年金保険法58条1項4号に関わる長期要件です。この要件では、保険料の納付済み期間、免除期間、合算対象期間、65歳以後の厚生年金加入期間を合計して25年以上あることが必要とされています。
在職中の死亡などには別の要件があります。年金事務所で死亡時の状況と加入記録を照合します。
出典:e-Gov 厚生年金保険法58条、日本年金機構 遺族厚生年金(2026年9月22日確認)。
生計維持は、家計が共通であることと収入条件の両方を見ます。機構の収入基準は、前年の収入が850万円未満、または所得が655万5千円に満たない状態です。収入と所得を取り違えないよう、資料上の数字を使います。
別居でも、仕送りや健康保険の扶養関係などから生計が同じと認める仕組みです。住まいだけでなく、生活費の支え方も伝えます。
出典:日本年金機構 年金用語集「生計維持」(2026年9月22日確認)。
母が亡くなり、父が残った場合も対象ですか?
**夫も対象ですが、現行制度では妻が亡くなった時点で55歳以上であることが必要で、支給開始は原則60歳からです。**年齢に加え、故人の加入・納付状況や生計維持などの条件を満たす必要があります。
年齢の根拠は現行の厚生年金保険法59条1項1号、支給停止の根拠は同法65条の2です。夫に同じ死亡を理由とする遺族基礎年金の受給権があるときは、この停止の例外になります。
遺族には受取順位もあり、家族全員で分け合う制度ではありません。
出典:日本年金機構 遺族厚生年金(現行の対象者・支給開始)(2026年9月22日確認)。
遺族厚生年金はいくらで、加算はありますか?
**基本となるのは、故人の老齢厚生年金のうち報酬比例部分の4分の3です。**通帳に振り込まれていた年金の総額を、そのまま4分の3にする計算ではありません。
現行の厚生年金保険法60条1項1号に基づく考え方です。同条の300月みなしは、同法58条1項1〜3号の短期要件で、計算の基礎となる加入月数が300月未満のときに限る扱いです。4号の長期要件ではこのみなしを使わず、実際の加入月数が基になります。
妻への加算は、どの条件で分かれますか?
中高齢寡婦加算は、受給権のある妻が65歳になる前までの加算です。夫の死亡時に妻が40歳以上65歳未満で、遺族基礎年金の対象となる子と生計が同じではないケースなどが対象になります。
40歳当時に対象の子と家計を共にしていた妻が、受給していた遺族基礎年金を子の年齢等の変化で受けられなくなったケースも含まれます。夫に老齢厚生年金を受ける権利または資格があったケースでは、夫の厚生年金加入期間が原則20年以上という要件もあります(現行の厚生年金保険法62条)。中高齢寡婦加算は年額635,500円(令和8年度・令和8年4月分から)で、遺族基礎年金の受給中は加算相当額を停止します(同法65条)。
出典:日本年金機構 遺族厚生年金(額・中高齢寡婦加算)(2026年9月22日確認)。
経過的寡婦加算は、誕生日が昭和31年4月1日以前の妻について、65歳以上の人が遺族厚生年金の受給権を得たとき、または中高齢寡婦加算の受給中に65歳になったときの加算です。障害基礎年金の受給中は受け取れません。
次は令和8年度の経過的寡婦加算です。故人ではなく妻の生年月日で行を見ます。
| 妻の生年月日 | 年額(令和8年度) |
|---|---|
| 大正15年4月2日〜昭和2年4月1日 | 633,700円 |
| 昭和30年4月2日〜昭和31年4月1日 | 21,147円 |
出典:日本年金機構 年金給付の経過措置一覧(令和8年度)(2026年9月22日確認)。
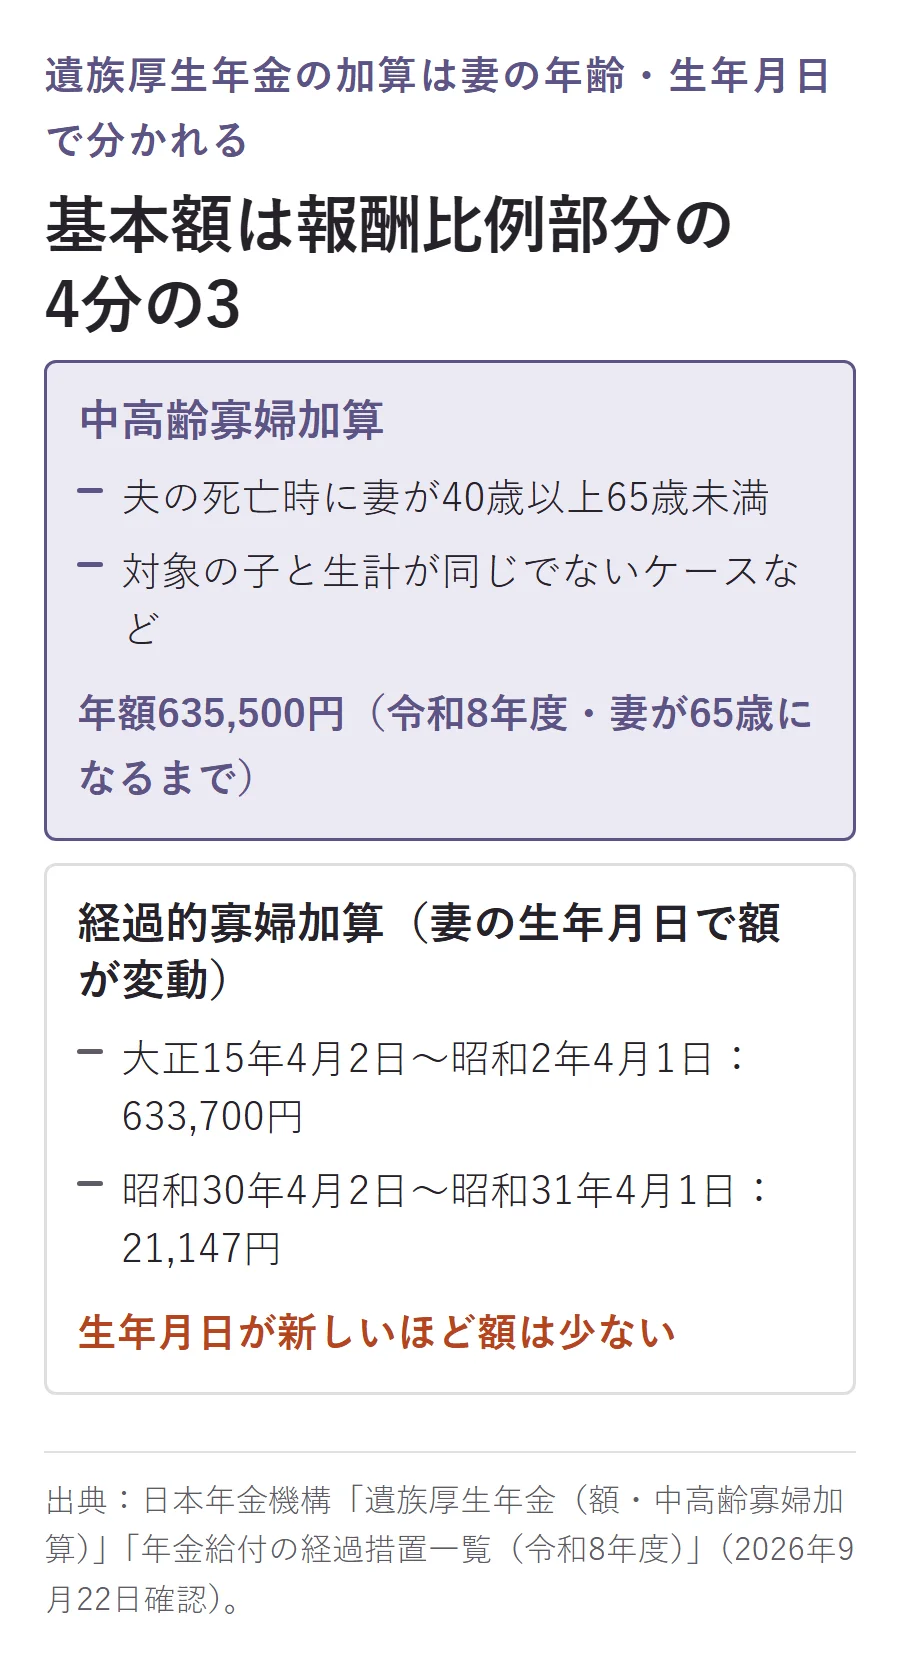
中高齢寡婦加算と経過的寡婦加算は、額と対象条件を分けて扱います。
残された親が自分の老齢年金を受けていたらどうなりますか?
**65歳以上では老齢基礎年金と遺族厚生年金は併給でき、自分の老齢厚生年金もある人は遺族厚生年金側が調整されます。**自分の年金があるだけで請求をやめず、両方を満額で足さないことが要点です。
現行の厚生年金保険法64条の2による調整では、本人の老齢厚生年金を全額支給し、同じ金額に相当する部分を遺族厚生年金の側で止めます。老齢基礎年金は、この老齢厚生年金相当額の停止とは分けて考えます。
**額の計算と支給停止は別の段階です。**自身の老齢厚生年金がある65歳以上では、同法60条1項2号により、故人の報酬比例部分を基にした額と本人分も組み込む額を比べ、高い額を採用します。その計算結果から、停止する部分を分けて聞きます。
昭和17年4月1日以前生まれの人には、従来の組合せから選ぶ取扱いがあります。65歳未満の年金選択も含め、個別の試算は年金事務所へ依頼します。
出典:日本年金機構 遺族厚生年金(他の年金との併給)(2026年9月22日確認)。
遺族年金の手続きはどこで、何を出しますか?
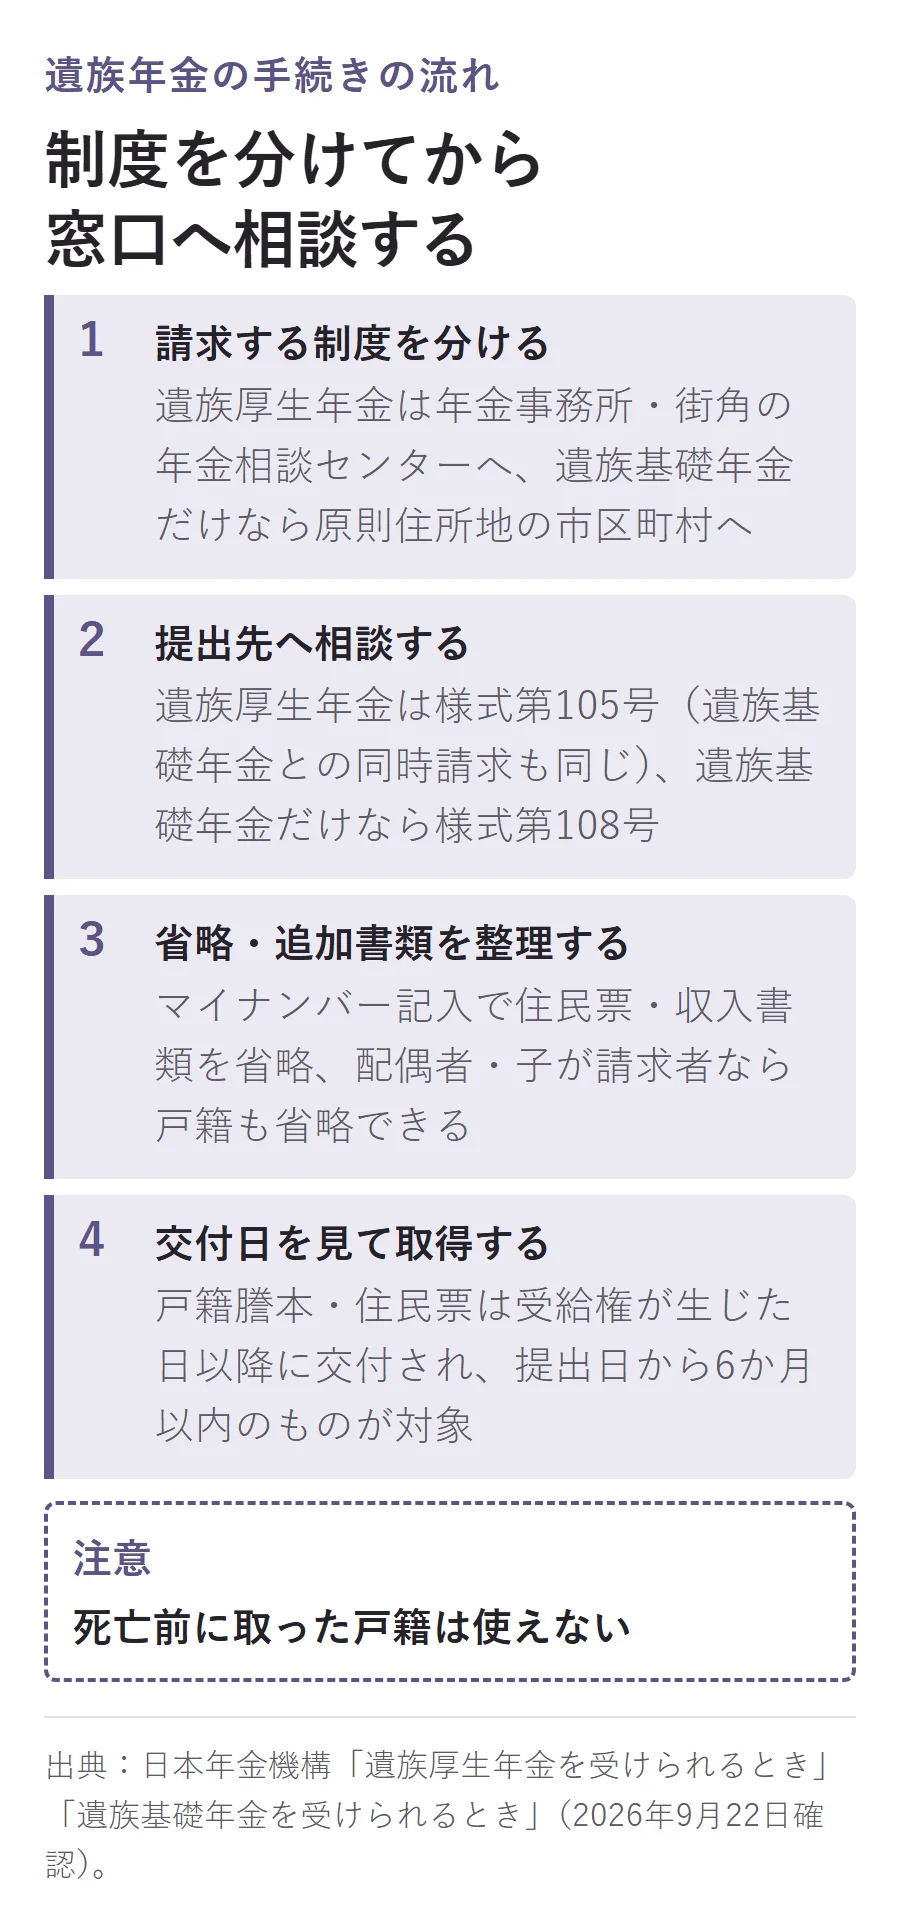
**遺族厚生年金は年金事務所か街角の年金相談センターへ、遺族基礎年金だけなら原則として住所地の市区町村へ請求します。**書類は省略の可否を聞いてから集めます。
遺族厚生年金には「年金請求書(国民年金・厚生年金保険遺族給付)」の様式第105号を使い、遺族基礎年金との同時請求もこの様式です。遺族基礎年金だけなら「年金請求書(国民年金遺族基礎年金)」の様式第108号です。故人が国民年金第3号被保険者だった期間中に亡くなったケースでは、基礎年金だけでも年金事務所等へ提出します。
共通の書類と、追加の書類はどう分けますか?
機構が挙げる共通書類の主な例です。代替・添付省略の条件があるため、すべてを一律に集める一覧ではありません。
- 続柄・氏名・生年月日:戸籍謄本(記載事項証明書)、または法定相続情報一覧図の写し。
- 生計の関係:世帯全員の住民票の写しと故人の住民票の除票。除票の内容が世帯全員の写しに含まれていれば、除票は別に要りません。
- 請求者の収入:所得証明書、課税・非課税証明書、源泉徴収票など。
- 死亡の事実:市区町村長へ提出した死亡診断書・死体検案書等のコピー、または死亡届の記載事項証明書。
- 受取口座:請求者本人名義の通帳等。金融機関の証明を請求書に受けたときや、公金受取口座を使うときは添付不要です。
戸籍謄本と世帯全員の住民票は、受給権が生じた日以降に交付され、提出日からさかのぼって6か月以内のものが対象です。死亡前に取った戸籍は使えません。
マイナンバーの記入で、世帯全員の住民票や請求者の収入書類を省略でき、配偶者・子が請求者なら戸籍も省略できます。添付書類がすべて不要になるわけではありません。
子の収入を示す書類は、義務教育を終える前なら不要で、高校等の在学中なら在学証明書や学生証のコピー等を使う扱いです。また機構は、共通書類とは別に、状況別の追加書類を案内しています。
その他状況によって必要な書類
第三者行為による死亡では第三者行為事故状況届、交通事故証明などが追加されます。長期要件の期間が25年に届かないときには、合算対象期間を示す書類が必要になることもあるため、年金事務所への事前相談を挟みます。
出典:日本年金機構 遺族厚生年金を受けられるとき、日本年金機構 遺族基礎年金を受けられるとき(2026年9月22日確認)。
戸籍の代わりになる一覧図は、銀行の相続書類と法定相続情報一覧図の使い方でも扱っています。受取口座は残された親の名義で用意し、故人の口座の作業は死亡後の口座凍結と仮払い制度へ分けます。
遺族年金はいつまでに請求すればよいですか?
**法定の提出期限はありませんが、年金を受ける権利の時効は、支給の理由となる事実が生じた日の翌日から5年です。**死亡一時金は別で、死亡日の翌日から2年とされています。
根拠は現行の国民年金法102条1項・4項、厚生年金保険法92条1項です。過去の支払い分は、遅れて請求しても原則として最大5年分までの遡及です。
やむを得ない事情で時効前に請求できなかった人には、理由を書面で申し立て、年金そのものの受給権を時効消滅させない取扱いがあります。過去の支払い分の時効とは分けて窓口へ相談します。
次の期限欄は提出の締切ではなく、権利の時効を示しています。
| 手続き | 期限 | 起算点 | 提出先 |
|---|---|---|---|
| 遺族厚生年金 | 法定の提出期限なし・時効5年 | 支給事由が生じた日の翌日 | 年金事務所・街角の年金相談センター |
| 遺族基礎年金のみ(下段以外) | 法定の提出期限なし・時効5年 | 支給事由が生じた日の翌日 | 住所地の市区町村 |
| 遺族基礎年金のみ(国民年金第3号の期間中に死亡) | 法定の提出期限なし・時効5年 | 支給事由が生じた日の翌日 | 年金事務所・街角の年金相談センター |
| 死亡一時金 | 時効2年 | 死亡日の翌日 | 住所地の市区町村 |
出典:日本年金機構 年金の時効、e-Gov 国民年金法102条、日本年金機構 遺族年金ガイド令和8年度版(2026年9月22日確認)。
なお、受給期間と請求の時効は別です。現行の厚生年金保険法63条1項5号には、子がなく30歳未満で受給権を得た妻について、取得日から5年で権利を終了する規定があります。配偶者全員の受給期間を区切る規定ではありません。
出典:日本年金機構 遺族厚生年金(2026年9月22日確認)。
年金以外は、相続手続きの期限と起算点の一覧で別に管理します。
2028年4月の改正で、親世代の遺族年金も変わりますか?
すでに遺族厚生年金を受給している人や、60歳以降にその受給権を得る人は、今回の見直しの影響を受けないと厚生労働省が明記しています。「全員が5年で終了する」という変更ではありません。
2025年成立の改正法のうち、遺族年金に関する見直しの施行日は2028年4月1日です。厚生労働省が影響を受けないと示す範囲を、先に引用します。
①既に遺族厚生年金を受給している方
②60歳以降に遺族厚生年金の受給権が発生する方
③18歳年度末までのこどもを養育する間にある方の給付内容
④2028年度に40歳以上になる女性
出典:厚生労働省 遺族厚生年金の見直しについて、厚生労働省 改正法の概要・施行期日(2026年9月22日確認)。
影響を受ける側も一括りではありません。施行直後に女性で有期給付(原則5年)へ切り替わるのは、18歳年度末までの子がおらず、2028年度末時点で40歳未満の人に限られます。男性は、18歳年度末までの子がいない60歳未満の人が、新たに5年間の有期給付の対象になります。女性への実施は2028年4月から20年かけて段階的に進む設計です。
有期給付には加算と、障害状態や収入等に応じた終了後の継続給付があります。
出典:厚生労働省 遺族厚生年金の見直しについて、厚生労働省 法律説明資料(概要版)(2026年9月22日確認)。
自営業だった親の場合は、何を調べますか?
**厚生年金の加入歴がなければ、遺族基礎年金の子の条件と、寡婦年金・死亡一時金を調べます。**自営業以前に会社員期間があれば、その加入歴も整理します。
寡婦年金は、夫の第1号被保険者期間について、死亡日の前日時点で死亡月の前月までの納付済み・免除期間が計10年以上あり、夫に生計を支えられ、事実婚を含む婚姻が死亡当時まで10年以上続いた65歳未満の妻が対象です。支給する期間は妻が60歳から65歳になるまでとされています(現行の国民年金法49条・51条)。
夫に老齢基礎年金・障害基礎年金の受給歴があるときや、妻が老齢基礎年金を繰上げ受給しているときは支給されません。
死亡一時金は、第1号の期間中の保険料納付月数が免除期間の換算を含めて36か月以上で、老齢基礎年金・障害基礎年金を受けずに亡くなった人の、死亡時に生計を共にしていた遺族への給付です(同法52条の2・52条の3)。遺族基礎年金の対象者がいるときは支給せず、寡婦年金との併給もできず一方を選びます(同法52条の6)。
どちらの請求も、遺族厚生年金の窓口とは別で、住所地の市区町村で行います。
出典:日本年金機構 寡婦年金、日本年金機構 死亡一時金(2026年9月22日確認)。
よくある質問
再婚しても遺族厚生年金は続きますか?
現行の厚生年金保険法63条は、婚姻を失権事由に挙げています。事実婚も含むため、関係の変化を年金事務所へ伝えます。
出典:日本年金機構 遺族厚生年金(失権事由)(2026年9月22日確認)。
故人に共済組合の加入期間があると、請求先は別ですか?
機構のガイドでは、共済組合等の加入期間分も年金事務所で請求できます。相談時に共済の加入歴も伝えます。
残された親が自分の老齢年金をまだ請求していないときは?
機構のガイドでは、老齢基礎年金・老齢厚生年金や退職共済年金の権利があり未請求なら、併せて請求します。相談時に未請求の年金名を伝えます。
出典:日本年金機構 遺族年金ガイド令和8年度版(2026年9月22日確認)。
遺族年金にも所得税がかかりますか?
遺族年金は非課税です(現行の所得税法9条1項3号)。亡くなった親自身の所得税とは分け、そちらは準確定申告の要否・期限・手続きへ進みます。残された親のほかの所得を含む税務判断は、税務署や税理士に相談します。
出典:e-Gov 所得税法9条1項3号(2026年9月22日確認)。
まとめ
- 残された親のために、故人の加入記録と配偶者の条件を整理し、遺族厚生年金を軸に請求する制度を調べる。
- 本人の老齢年金との調整、書類の省略・追加、時効を窓口で整理し、将来の改正とは分けて手続きを進める。
- 本記事は一般的な制度の流れをまとめたものです。個別の判断は、お住まいの市区町村や年金事務所・法務局、または社会保険労務士・弁護士・司法書士・税理士など各分野の専門家にご相談ください。
無料で相談する
相続アシストに相続手続きの代行を問い合わせる遺族厚生年金の公的な請求窓口(年金事務所等、日本年金機構・2026年9月22日確認)とは別に、並行する相続手続きをまとめて相談したい場合の問い合わせ先です。