実家の生前贈与で名義変更すると税金は?|相続との違いと登記の手続き

結論
実家の生前贈与を考えている子世代は、贈与税だけで決めず、登録免許税・不動産取得税と相続時の扱いを分けて比べるのが先です。名義変更には、税務の整理と法務局での所有権移転登記が関わります。
相続時精算課税は、実家を無税で渡す仕組みではありません。その親からの贈与で選ぶと暦年課税に戻せないため、贈与する前に税理士・税務署へ相談します。
出典:国税庁 No.4103 相続時精算課税の選択(2026年9月22日確認)。
「親が元気なうちに名義だけ変えておきたい」と思っても、名義変更は実家の所有者を変える手続きです。先に、誰が住むのか、将来売るのか、家族で持ち続けるのかを整理します。目的が定まらないときは、実家を売る・貸す・置いておく選択肢の整理が話し合いの入口になります。
実家を生前贈与で子の名義にすると、どんな税金がかかりますか?
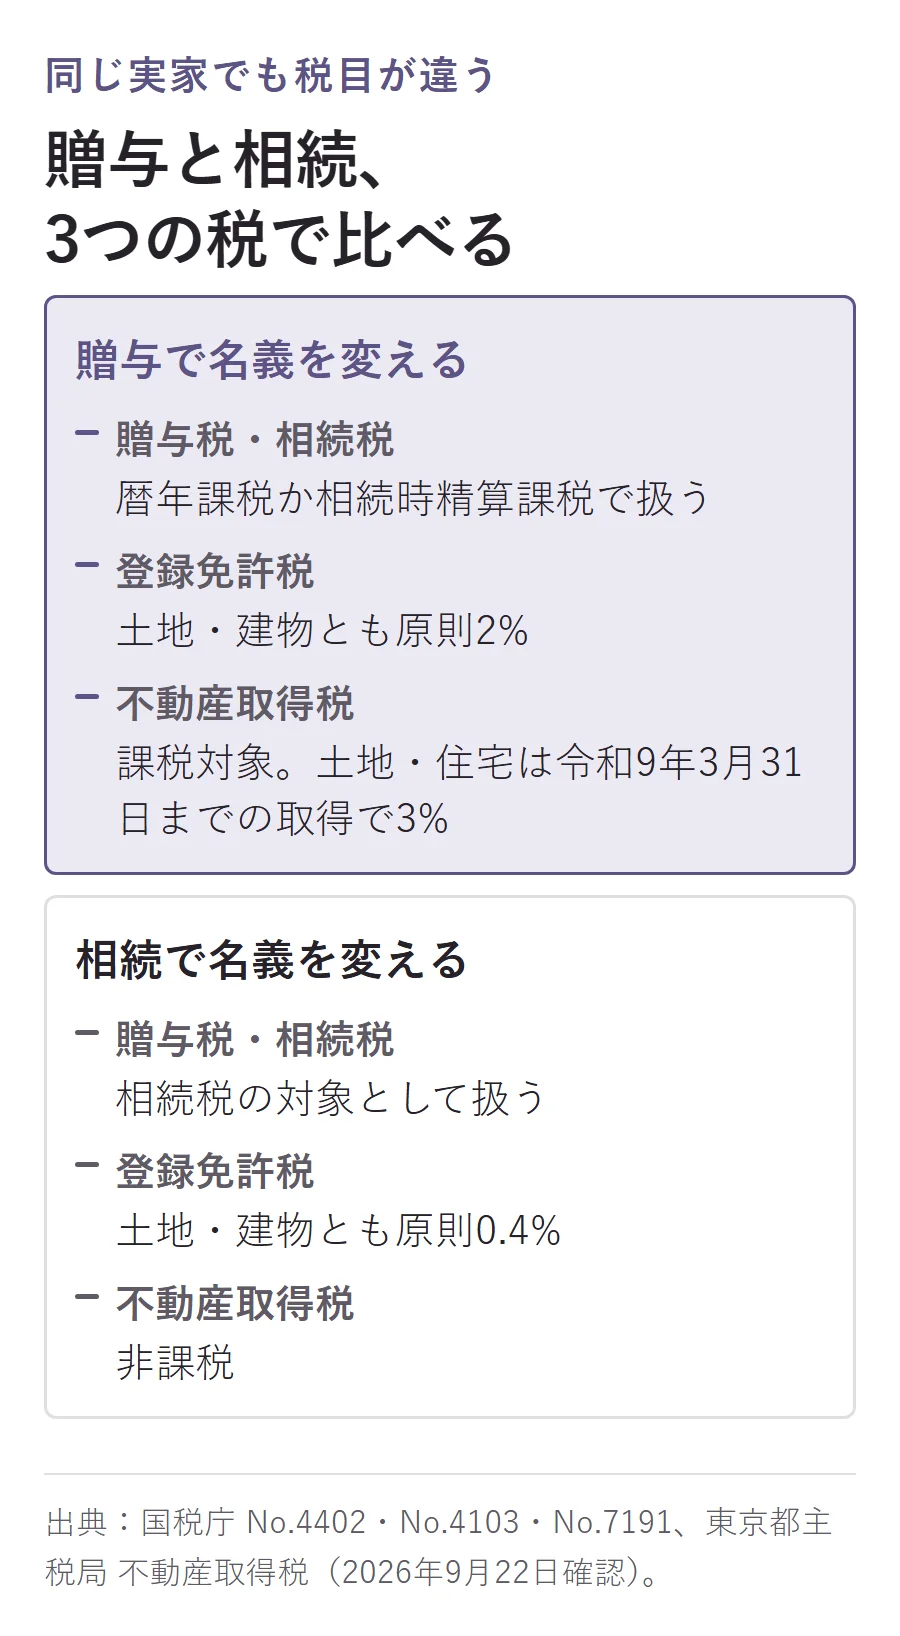
中心になるのは、贈与税・登録免許税・不動産取得税です。財産をもらうこと、登記すること、不動産を取得することを、それぞれ別の税で扱います。
次の「贈与と相続で変わる税」は、税目ごとの比較です。贈与税の控除で納付額が出なくても、ほかの税まで消えるわけではありません。
| 税目 | 贈与 | 相続 | 根拠 |
|---|---|---|---|
| 贈与税・相続税 | 贈与税。暦年課税か相続時精算課税で扱う | 相続税の対象として扱う | 国税庁 No.4402・4103 |
| 登録免許税 | 土地・建物とも原則2% | 土地・建物とも原則0.4% | 国税庁 No.7191 |
| 不動産取得税 | 課税対象。土地・住宅は令和9年3月31日までの取得で3% | 非課税 | 東京都主税局の案内 |
出典:国税庁 No.4402 贈与税がかかる場合、No.7191 登録免許税の税額表、東京都主税局 不動産取得税(2026年9月22日確認)。
生前贈与とは、存命の親が財産を無償で渡す意思を示し、子が受け入れて成立する契約です。民法549条が定める贈与は、親の側の「渡したい」という気持ちだけで完結するものではありません。
出典:e-Gov 民法549条(2026年9月22日確認)。
贈与税はいくらからかかりますか?暦年課税はどういう仕組みですか?
暦年課税では、1月1日〜12月31日に受け取った贈与財産を合計し、110万円を引いた残りが課税の対象です。現金と不動産を別枠で数えるのではなく、その年の贈与をまとめます。
出典:国税庁 No.4402 贈与税がかかる場合(2026年9月22日確認)。
贈与を受けた年の元日現在で子が18歳以上、かつ贈与者が父母などの直系尊属なら、下表の特例税率を使います。表の「控除額」は税額の速算に使う額で、年の基礎控除とは別です。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
出典:国税庁 No.4408 贈与税の計算と税率(暦年課税)(令和8年4月1日現在法令等、2026年9月22日確認)。
税率表は、課税価格が収まる最初の区分を読みます。兄弟間や夫婦間、親から未成年の子への贈与などには一般税率を用いるため、この特例税率の表をそのまま使いません。
国税庁が掲載する、贈与財産の価額が500万円の計算例を並べます。読者の実家を評価した試算ではなく、税率区分で結果が違うことを見るための例です。
国税庁の計算例:特例税率
基礎控除後の課税価格 500万円 - 110万円 = 390万円 贈与税額の計算 390万円 × 15% - 10万円 = 48.5万円
国税庁の計算例:一般税率
基礎控除後の課税価格 500万円 - 110万円 = 390万円 贈与税額の計算 390万円 × 20% - 25万円 = 53万円
出典:国税庁 No.4408 贈与税の計算と税率(暦年課税)(2026年9月22日確認)。
相続時精算課税とは何ですか?「非課税」とは違いますか?
相続時精算課税は、贈与したときと親が亡くなったときを通して税金を精算する制度です。贈与時に特別控除を使えることと、最終的に税金がかからないことは別です。
親から子への贈与では、原則、贈与した年の1月1日時点で親が60歳以上、子が18歳以上で、その子が親の推定相続人に当たることが要件です。
出典:国税庁 No.4103 相続時精算課税の選択、e-Gov 相続税法21条の9第1項(2026年9月22日確認)。
「暦年課税と相続時精算課税」を、控除とその後の扱いに分けると次の違いがあります。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年ごとの基礎控除 | 110万円 | 2024年1月1日以後の贈与に年110万円 |
| 特別控除 | なし | 贈与者ごとに累計2,500万円。使用済み分を差し引き、期限内申告で適用 |
| 控除後の税率 | 10〜55%の累進税率 | 一律20% |
| 選択後の扱い | 要件を満たせば相続時精算課税を選択できる | 選択した贈与者からの贈与は暦年課税へ戻せない |
| 相続時の扱い | 一定期間分の贈与を加算。後掲の経過措置で区分 | 原則、贈与時の価額を合算。2024年以後分は年ごとの基礎控除後 |
出典:国税庁 No.4103 相続時精算課税の選択、No.4408 贈与税の計算と税率(暦年課税)(2026年9月22日確認)。
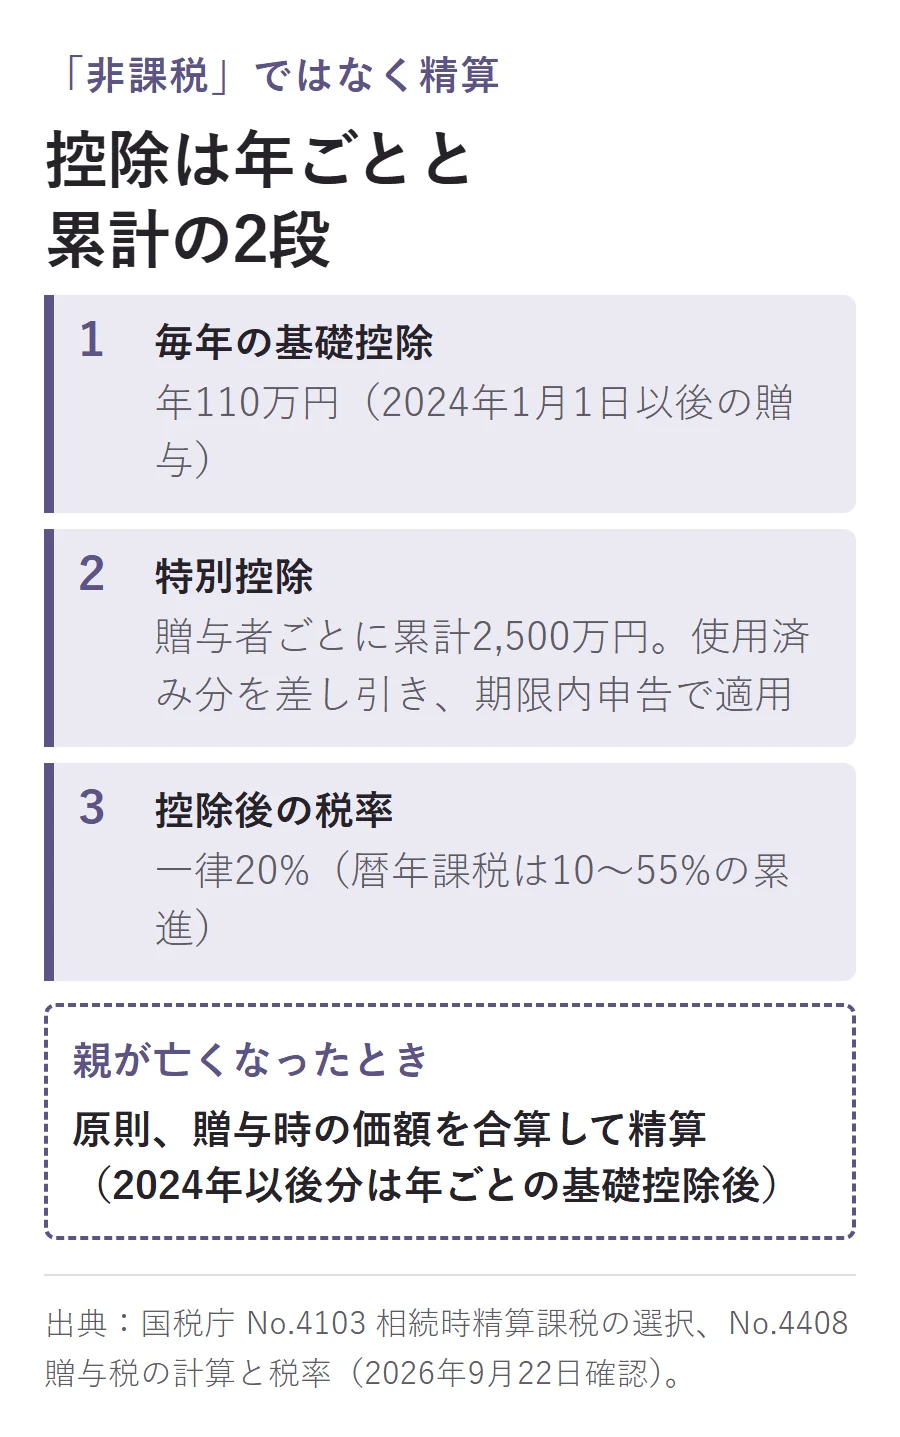
特別控除は、年が替わるたびに元の枠へ戻る仕組みではありません。過去に使った額を差し引いた残りを把握し、期限内に贈与税の申告をすることが適用の前提です。
親が亡くなったときは、原則として贈与時の価額を相続などで得た財産と合算し、すでに納めた贈与税を相続税から差し引きます。2024年1月1日以後に受け取った分は、年ごとの基礎控除を引いた残額で合算します。贈与後の実家の値動きだけを見て、合算する価額を置き換える仕組みではありません。
出典:国税庁 No.4103 相続時精算課税の選択(2026年9月22日確認)。
選択は贈与者ごとですが、選んだ後はその親から受け取るほかの財産にも続きます。実家だけに一度使って終わり、とは考えないことが重要です。撤回について、相続税法21条の9第6項は次のように定めています。
相続時精算課税適用者は、第二項の届出書を撤回することができない。
出典:e-Gov 相続税法21条の9第6項(2026年9月22日確認)。
実家の「価額」はどう決まりますか?
通常の贈与では、土地は路線価方式か倍率方式、家屋は固定資産税評価額で評価します。売却査定の金額を、そのまま贈与税の計算に入れるわけではありません。
- 路線価がある地域の土地:道路ごとの路線価に、土地の形などに応じた補正と面積を反映する方式です。
- 路線価がない地域の土地:固定資産税評価額を出発点に、定められた倍率を掛ける方式です。
- 家屋:固定資産税評価額に1.0を掛けるため、評価額は固定資産税評価額と同額です。
出典:国税庁 No.4602 土地家屋の評価(2026年9月22日確認)。
路線価や評価倍率は国税庁のサイトで調べられますが、土地の形などによる補正まで含めた評価は税務相談に分けます。相談用のメモでも、土地と建物を分け、「何の税に使う価額か」を添えると混同を避けられます。
親のローンも子が引き受けると、評価は変わりますか?
債務を子が引き受ける条件で財産を渡す形は、負担付贈与として扱われます。この場合の不動産は、路線価などではなく贈与時の通常の取引価額から、引き受ける負担額を差し引く考え方です。
国税庁は、親の側は負担額で財産を譲渡したものとして扱い、譲渡益が出れば所得税の対象になると説明しています。ローンも含めて渡す話なら、子の贈与税だけでなく親の所得税も相談の論点になります。
出典:国税庁 No.4426 負担付贈与に対する課税(2026年9月22日確認)。
登録免許税と不動産取得税は、相続と比べてどう違いますか?
登録免許税の原則税率は贈与のほうが高く、不動産取得税は贈与が課税対象、相続が非課税です。相続時精算課税を選んでも、この違いはなくなりません。
登録免許税には、どの価額を使いますか?
課税の基になるのは、固定資産課税台帳に価格が登録されていれば原則その価格です。贈与税の土地評価で使う路線価と取り違えないようにします。
土地・建物とも、所有権を移す原因が贈与なら2%、相続なら原則0.4%です。法務局の記載例にある課税価格2,000万円では、贈与の登録免許税は40万円。同じ課税価格に相続の原則税率を当てると8万円になります。これは登録免許税だけの例であり、実家を移す費用の総額ではありません。
出典:国税庁 No.7191 登録免許税の税額表、法務局 贈与による所有権移転登記の記載例(2026年9月22日確認)。
不動産取得税の軽減税率は、いつまでですか?
東京都・神奈川県の案内では、**土地・住宅の軽減税率は、令和9年3月31日までの取得で3%**です。宅地および宅地として評価された土地についても、令和9年3月31日までの取得は課税標準を価格の2分の1とする措置があります。贈与で受け取る土地・家屋の価格は、固定資産課税台帳の登録価格が基になります。
出典:東京都主税局 不動産取得税、神奈川県 不動産取得税(2026年9月22日確認)。
相続の非課税は地方税法73条の7による扱いです。東京都主税局は、相続時精算課税による贈与を、ここでいう相続には含めないと説明しています。
出典:e-Gov 地方税法73条の7、東京都主税局 不動産取得税Q&A(2026年9月22日確認)。
税率の軽減と、中古住宅の取得に対する軽減も分けます。東京都の中古住宅の案内では、取得者本人が住むことに加えて、床面積・耐震基準の条件を満たす必要があります。親だけが住み続け、子は住まないなら、この自己居住の条件を満たしません。「住宅だから」というだけでは適用を判断できない部分です。
出典:東京都主税局 不動産取得税Q&A・Q13(2026年9月22日確認)。
相続なら使えて、贈与では使えない特例はありますか?
小規模宅地等の特例は、相続か遺贈で取得した宅地等を対象とし、贈与された土地には使えません。また、住宅取得等資金の非課税が扱うのは金銭であり、家そのものの贈与ではありません。
国税庁 No.4124は、相続時精算課税によって贈与された宅地等も小規模宅地等の特例から除いています。相続税の計算に贈与財産を合算することと、相続で取得した土地の特例を使えることは、別の判断です。
出典:国税庁 No.4124 小規模宅地等の特例(2026年9月22日確認)。
住宅取得等資金の非課税は、令和6年1月1日〜令和8年12月31日の贈与について、住宅取得等の対価に充てる金銭を対象とする制度です。親が持っている実家をそのまま子へ渡すことに、この資金の制度を当てはめることはできません。
出典:国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(2026年9月22日確認)。
相続登記には、個人が令和9年3月31日までに相続による土地の所有権移転登記を受け、課税標準となる土地の価額が100万円以下なら、登録免許税を免除する措置もあります。土地の相続登記に関する措置で、贈与による登記へ置き換えて使うものではありません。
出典:国税庁 No.7191 登録免許税の税額表(2026年9月22日確認)。
相続で取得した土地に限られる制度として、相続土地国庫帰属制度もあります。
贈与してから7年以内に親が亡くなると、どうなりますか?
相続や遺贈で親の財産を取得する子は、一定期間内に受けた暦年課税の贈与も、相続税の計算に加算する対象になります。2024年1月1日以後の贈与に関する見直しで、対象期間は段階的に3年から7年へ延びます。
基準になるのは、贈与した日だけでなく、親が亡くなった日です。期間内の贈与は、贈与税を納めたかどうかとは別に扱われ、年の基礎控除に収まっていた財産も加算の対象です。
| 親が亡くなった日 | 加算の対象期間 |
|---|---|
| 2026年12月31日まで | 亡くなった日からさかのぼって3年前の日〜死亡日 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日〜死亡日 |
| 2031年1月1日以後 | 亡くなった日からさかのぼって7年前の日〜死亡日 |
出典:国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)(2026年9月22日確認)。
相続開始日が2027年1月2日以後なら、対象期間のうち死亡前3年以内を除く部分は、贈与時の価額の合計から総額100万円を差し引いて加算します。**延長部分全体に対する控除であり、毎年100万円ではありません。**加算した財産に対応する贈与税は、相続税から控除する扱いです。
出典:国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)、e-Gov 相続税法19条1項(2026年9月22日確認)。
この加算は、登記上の名義を親へ戻す手続きではなく、相続税を計算するときの財産の扱いです。「生前に名義を変えたから、相続税の話は終わり」と区切らず、贈与の日付と価額を残しておきます。
名義変更の登記は、何を用意してどこに出しますか?
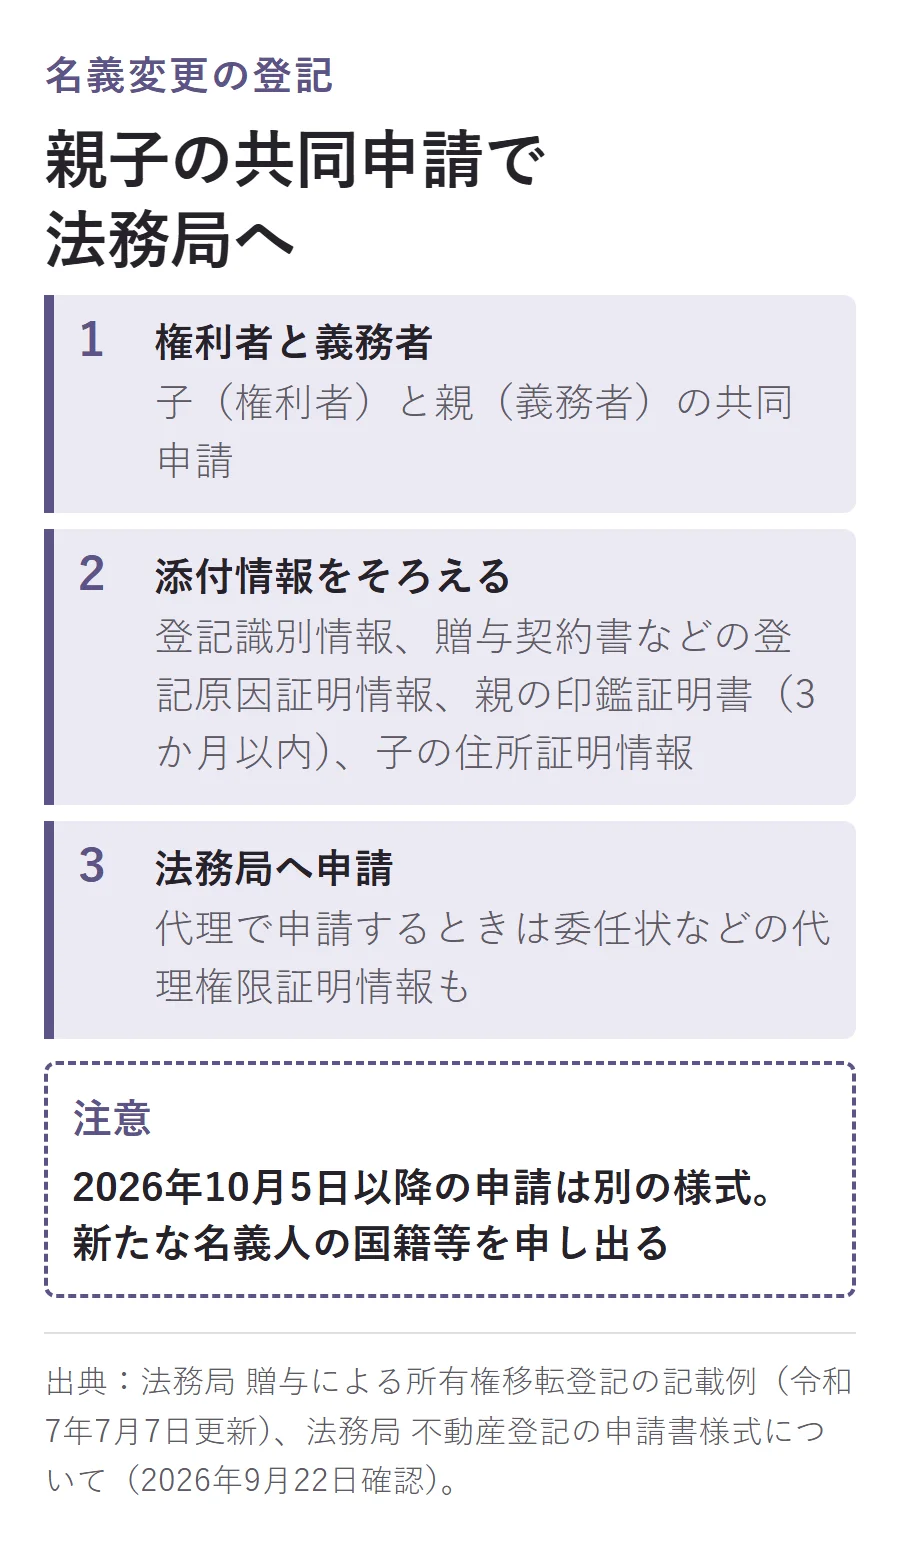
贈与による名義変更は、法務局へ所有権移転登記を申請する手続きです。法務局の様式・記載例では、権利者である子と、義務者である親による共同申請の形が示されています。
法務局の令和7年7月7日更新の記載例に挙がっている添付情報は、次のものです。申請書を自作する手順ではなく、相談前に手元の書類を整理するための一覧として使います。
- 親の登記識別情報、または登記済証。
- 登記原因証明情報。法務局は贈与契約書の例も掲載しています。
- 親の印鑑証明書。作成から3か月以内のものです。
- 子の住所証明情報。記載例では住民票の写しです。
- 代理による申請では、委任状などの代理権限証明情報。
出典:法務局 贈与による所有権移転登記の記載例(令和7年7月7日更新、2026年9月22日確認)。
課税価格についても、固定資産税の評価額が分かる書類を整理しておきます。契約の内容と登記の相談をする段階では、「誰の財産を、誰が、どの条件で受け取るのか」を分けて伝えることが出発点です。
**2026年10月5日以降の申請には、別の様式・記載例が公開されています。**法務局は、新たに登記名義人となる人の国籍等を申し出る扱いになると案内しています。以前保存した用紙ではなく、申請日に対応する様式を法務局のページで選ぶことが入口です。
出典:法務局 不動産登記の申請書様式について・2-3 贈与(2026年9月22日確認)。
贈与登記には、相続登記でいう3年以内の申請義務はありません。相続登記の義務化は2024年4月1日施行で、贈与による取得とは区別されます。期限と対象は相続登記の義務化と名義変更の期限に整理しています。
贈与契約を結んだ後も登記上の名義を親のままにして親が亡くなったときは、契約の経緯も含めて法務局・司法書士に相談する場面です。税務の届出をしたことと、登記が済んだことも分けて記録します。
贈与税の申告は、いつまでに誰がしますか?
実家を受け取った子が、贈与の翌年に、2月1日〜3月15日の期間で申告・納税するのが原則です。子の納税地を受け持つ税務署が提出先になります。
相続時精算課税の選択届出も同じ期間です。初めて選ぶ年は、贈与が110万円以下で贈与税の申告が不要でも、贈与者ごとの「相続時精算課税選択届出書」と所定の添付書類を出す必要があります。税額が出ないことと、手続きが何も要らないことは同じではありません。
出典:国税庁 No.4429 贈与税の申告と納税、No.4402 贈与税がかかる場合(2026年9月22日確認)。
親子で準備するのは、贈与を受けた日、土地・建物の評価、その親から過去に受けた贈与、選択済みの課税方法です。登記の書類集めだけを先に終えても、税の申告や届出は別に残ります。相談時には「今年の贈与の申告」と「今後の相続時の扱い」を別の質問にしておくと、聞き漏らしを減らせます。
相続か贈与かを考える前に、家族で何を確認しますか?
家族で整理するのは、親の希望、実家の使い方、これまでの贈与と財産の状況です。税額と制度の適用は、その事情を税理士・税務署へ伝えて相談します。
- 親の希望:誰に引き継いでほしいか、実家でどんな暮らしを続けたいか。
- 引き継いだ後の使い方:子が住むのか、親が住み続けるのか、売る予定があるのか。
- 税務相談の材料:親子の年齢、土地と建物の評価、親のほかの財産、過去の贈与と課税方法。
- 登記相談の材料:現在の名義、権利に関する書類の所在、贈与の書面、申請予定日。
きょうだい間の公平や遺留分の個別判断には踏み込まず、分けにくい相続財産の整理と遺言書の方式と形式不備を相談前の入口にします。
親の判断能力が低下した後の対応は、成年後見と家族信託の違いで別に整理しています。
名義変更の後に売る計画なら、実家売却の税金と特例の条件で、売却時に調べる論点を分けます。名義を変える段階の税と、その後の計画を一続きに相談できるようにしておくことが準備になります。
よくある質問
登記をしていなければ、不動産取得税も課税されませんか?
登記をしていないことだけで課税対象から外れるわけではありません。東京都主税局は、代金を払った取得か無償の取得か、登記を済ませたかどうかを問わず課税すると案内しています。
出典:東京都主税局 不動産取得税(2026年9月22日確認)。
贈与税を一括で払えないときの制度はありますか?
贈与税は原則として一括で納めますが、分けて納める延納という制度もあります。利用できるのは、税額が10万円を上回り、納期限までの金銭納付が困難なときです。申告期限までに申請書などを税務署へ出し、許可を得ることも必要です。
出典:国税庁 No.4402 贈与税がかかる場合(2026年9月22日確認)。
相続時精算課税で、納めた贈与税が相続税を上回ったらどうなりますか?
相続税から引ききれない贈与税相当額は、相続税の申告によって還付を受けられます。相続税の申告義務がない人も還付のために申告でき、その提出期限は相続開始日の翌日を起点として5年が経過する日です。
出典:国税庁 No.4301 相続時精算課税の選択と相続税の申告義務(2026年9月22日確認)。
東京都の不動産取得税は、いつ申告しますか?
東京都では、取得した日から30日以内に、不動産の所在地を受け持つ都税事務所などへ申告する案内です。取得から30日のうちに登記申請まで済ませていれば、東京都では原則としてこの申告を省けると案内されています。実家が別の道府県にあるときは、その道府県税の案内を使います。
出典:東京都主税局 不動産取得税(2026年9月22日確認)。
まとめ
- 実家の生前贈与は、贈与税・登録免許税・不動産取得税と、相続時に加算する財産を分けて捉えます。
- 課税方法の選択、土地・建物の評価、特例の対象、登記と申告の段取りを、名義を変える前に整理します。
- 本記事は一般的な制度の流れをまとめたものです。個別の判断は、お住まいの市区町村・法務局・税務署、または弁護士・司法書士・税理士など各分野の専門家にご相談ください。